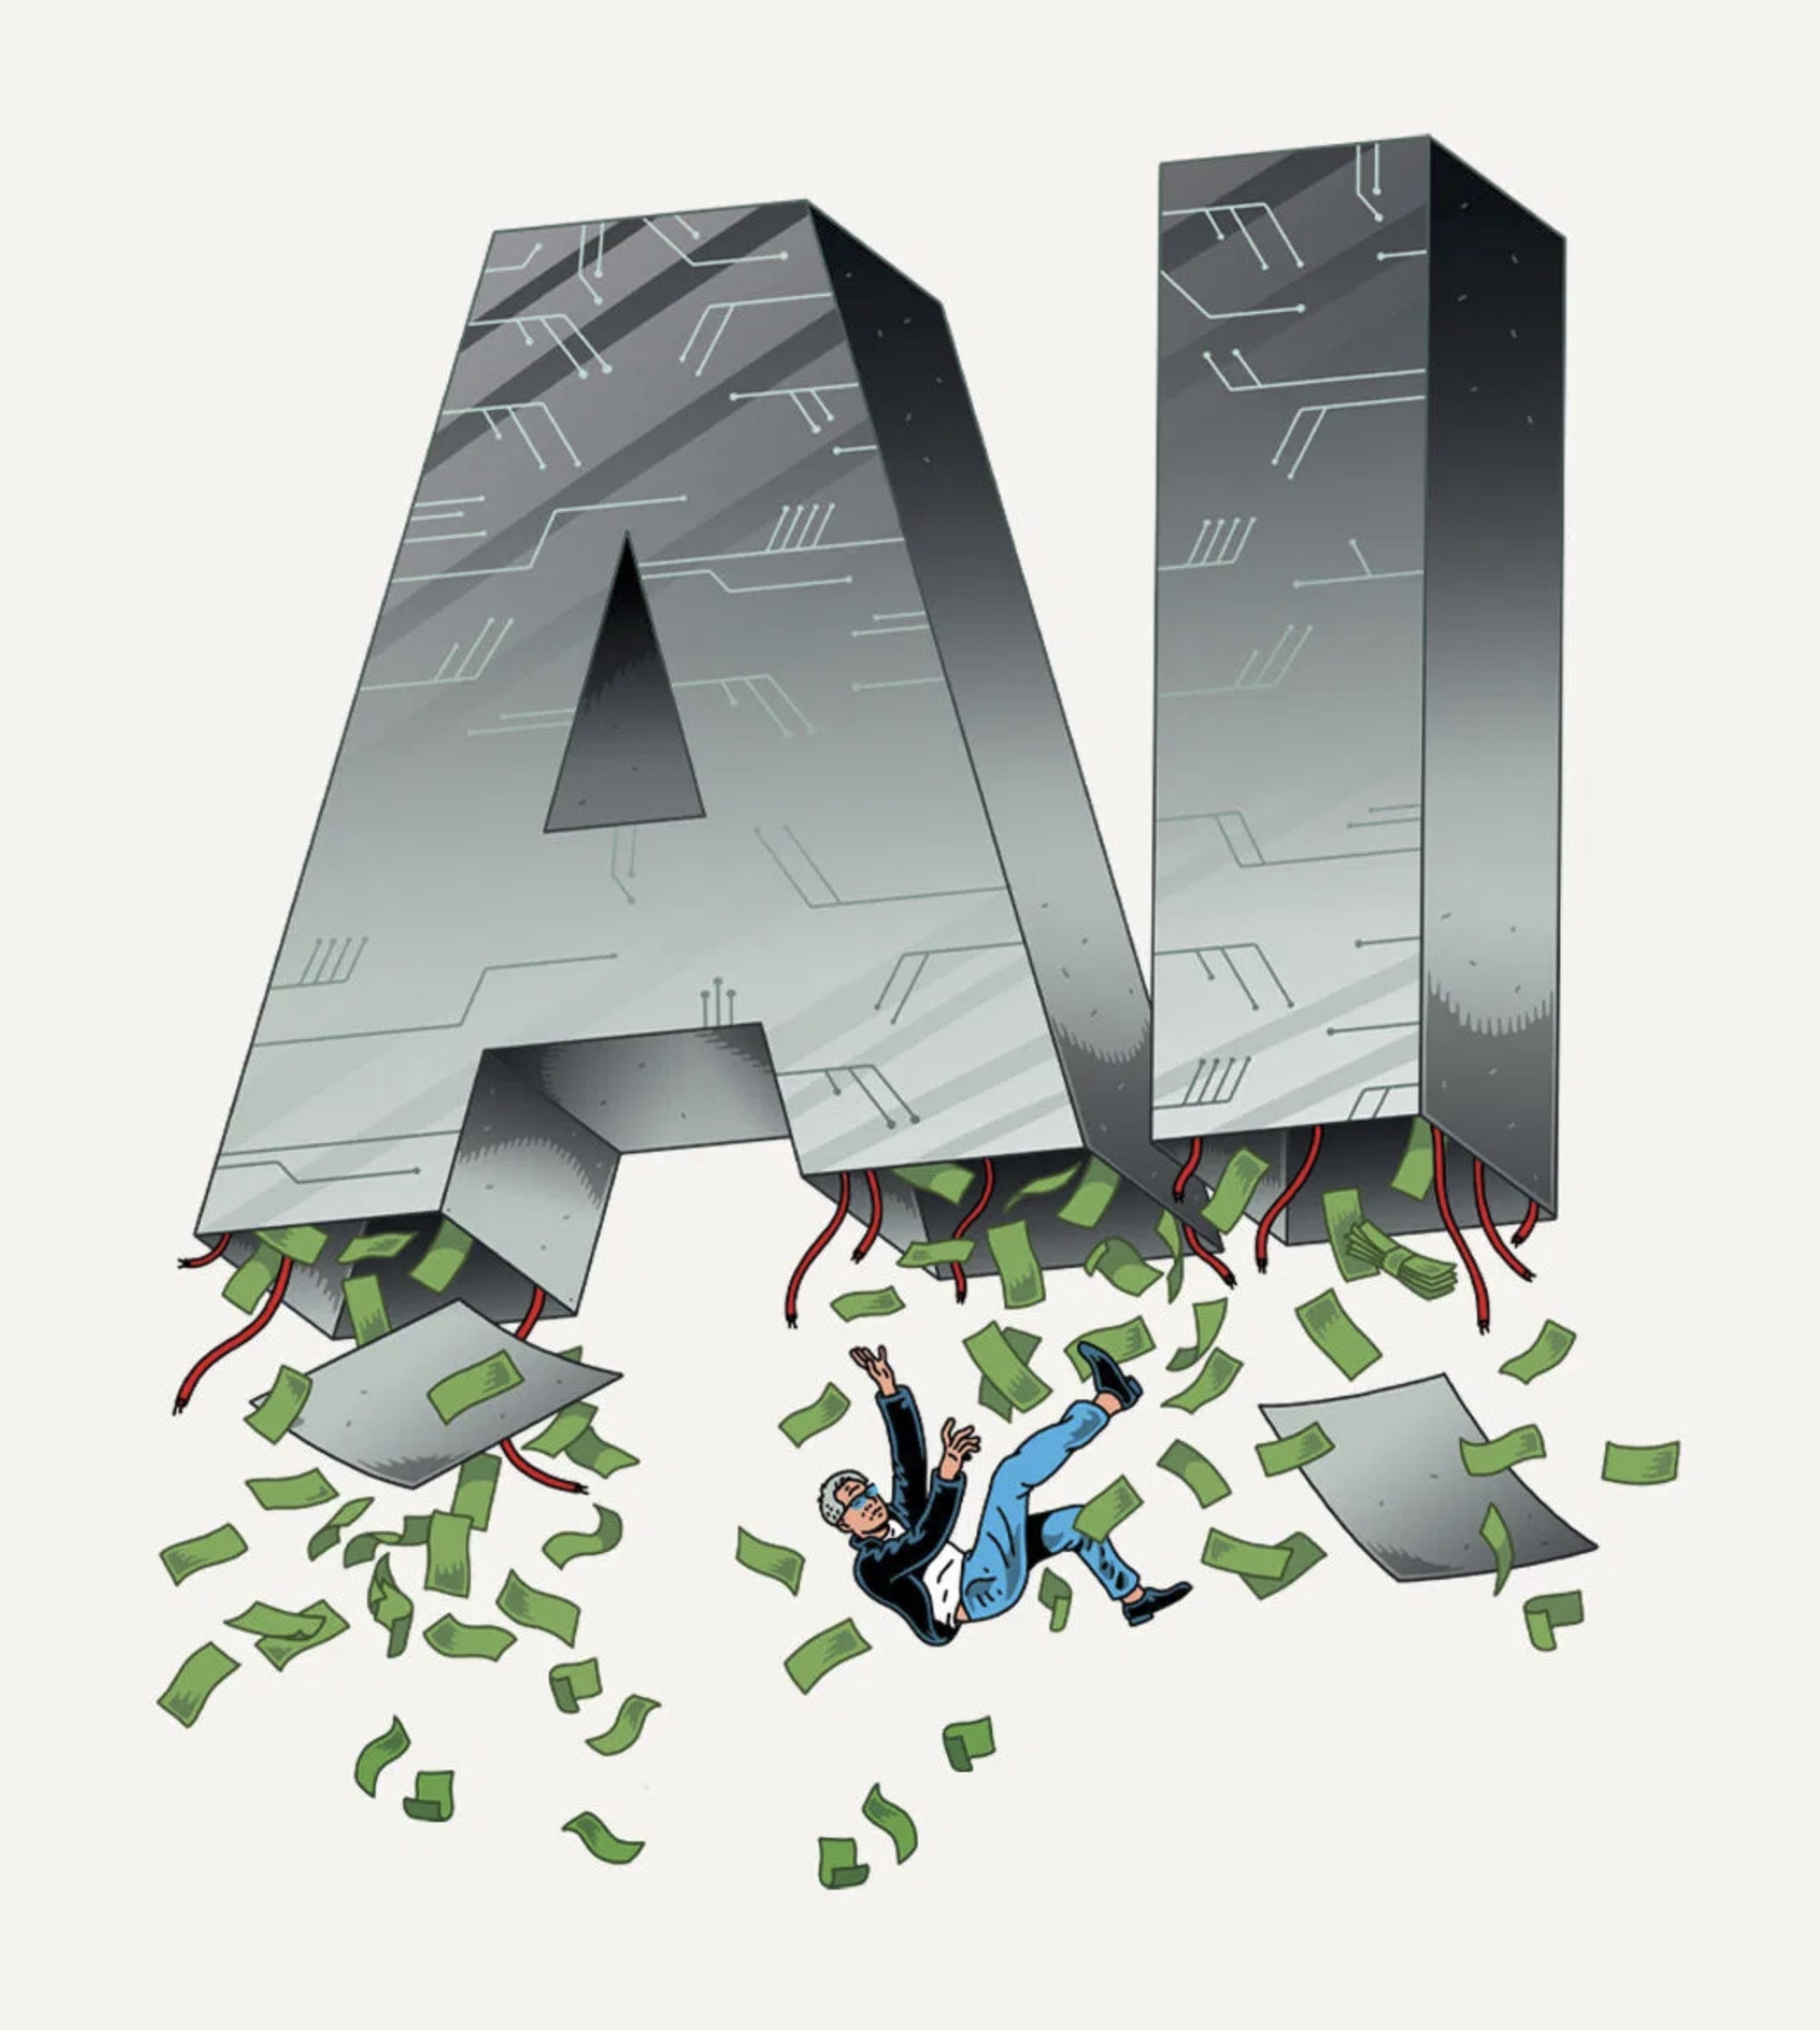
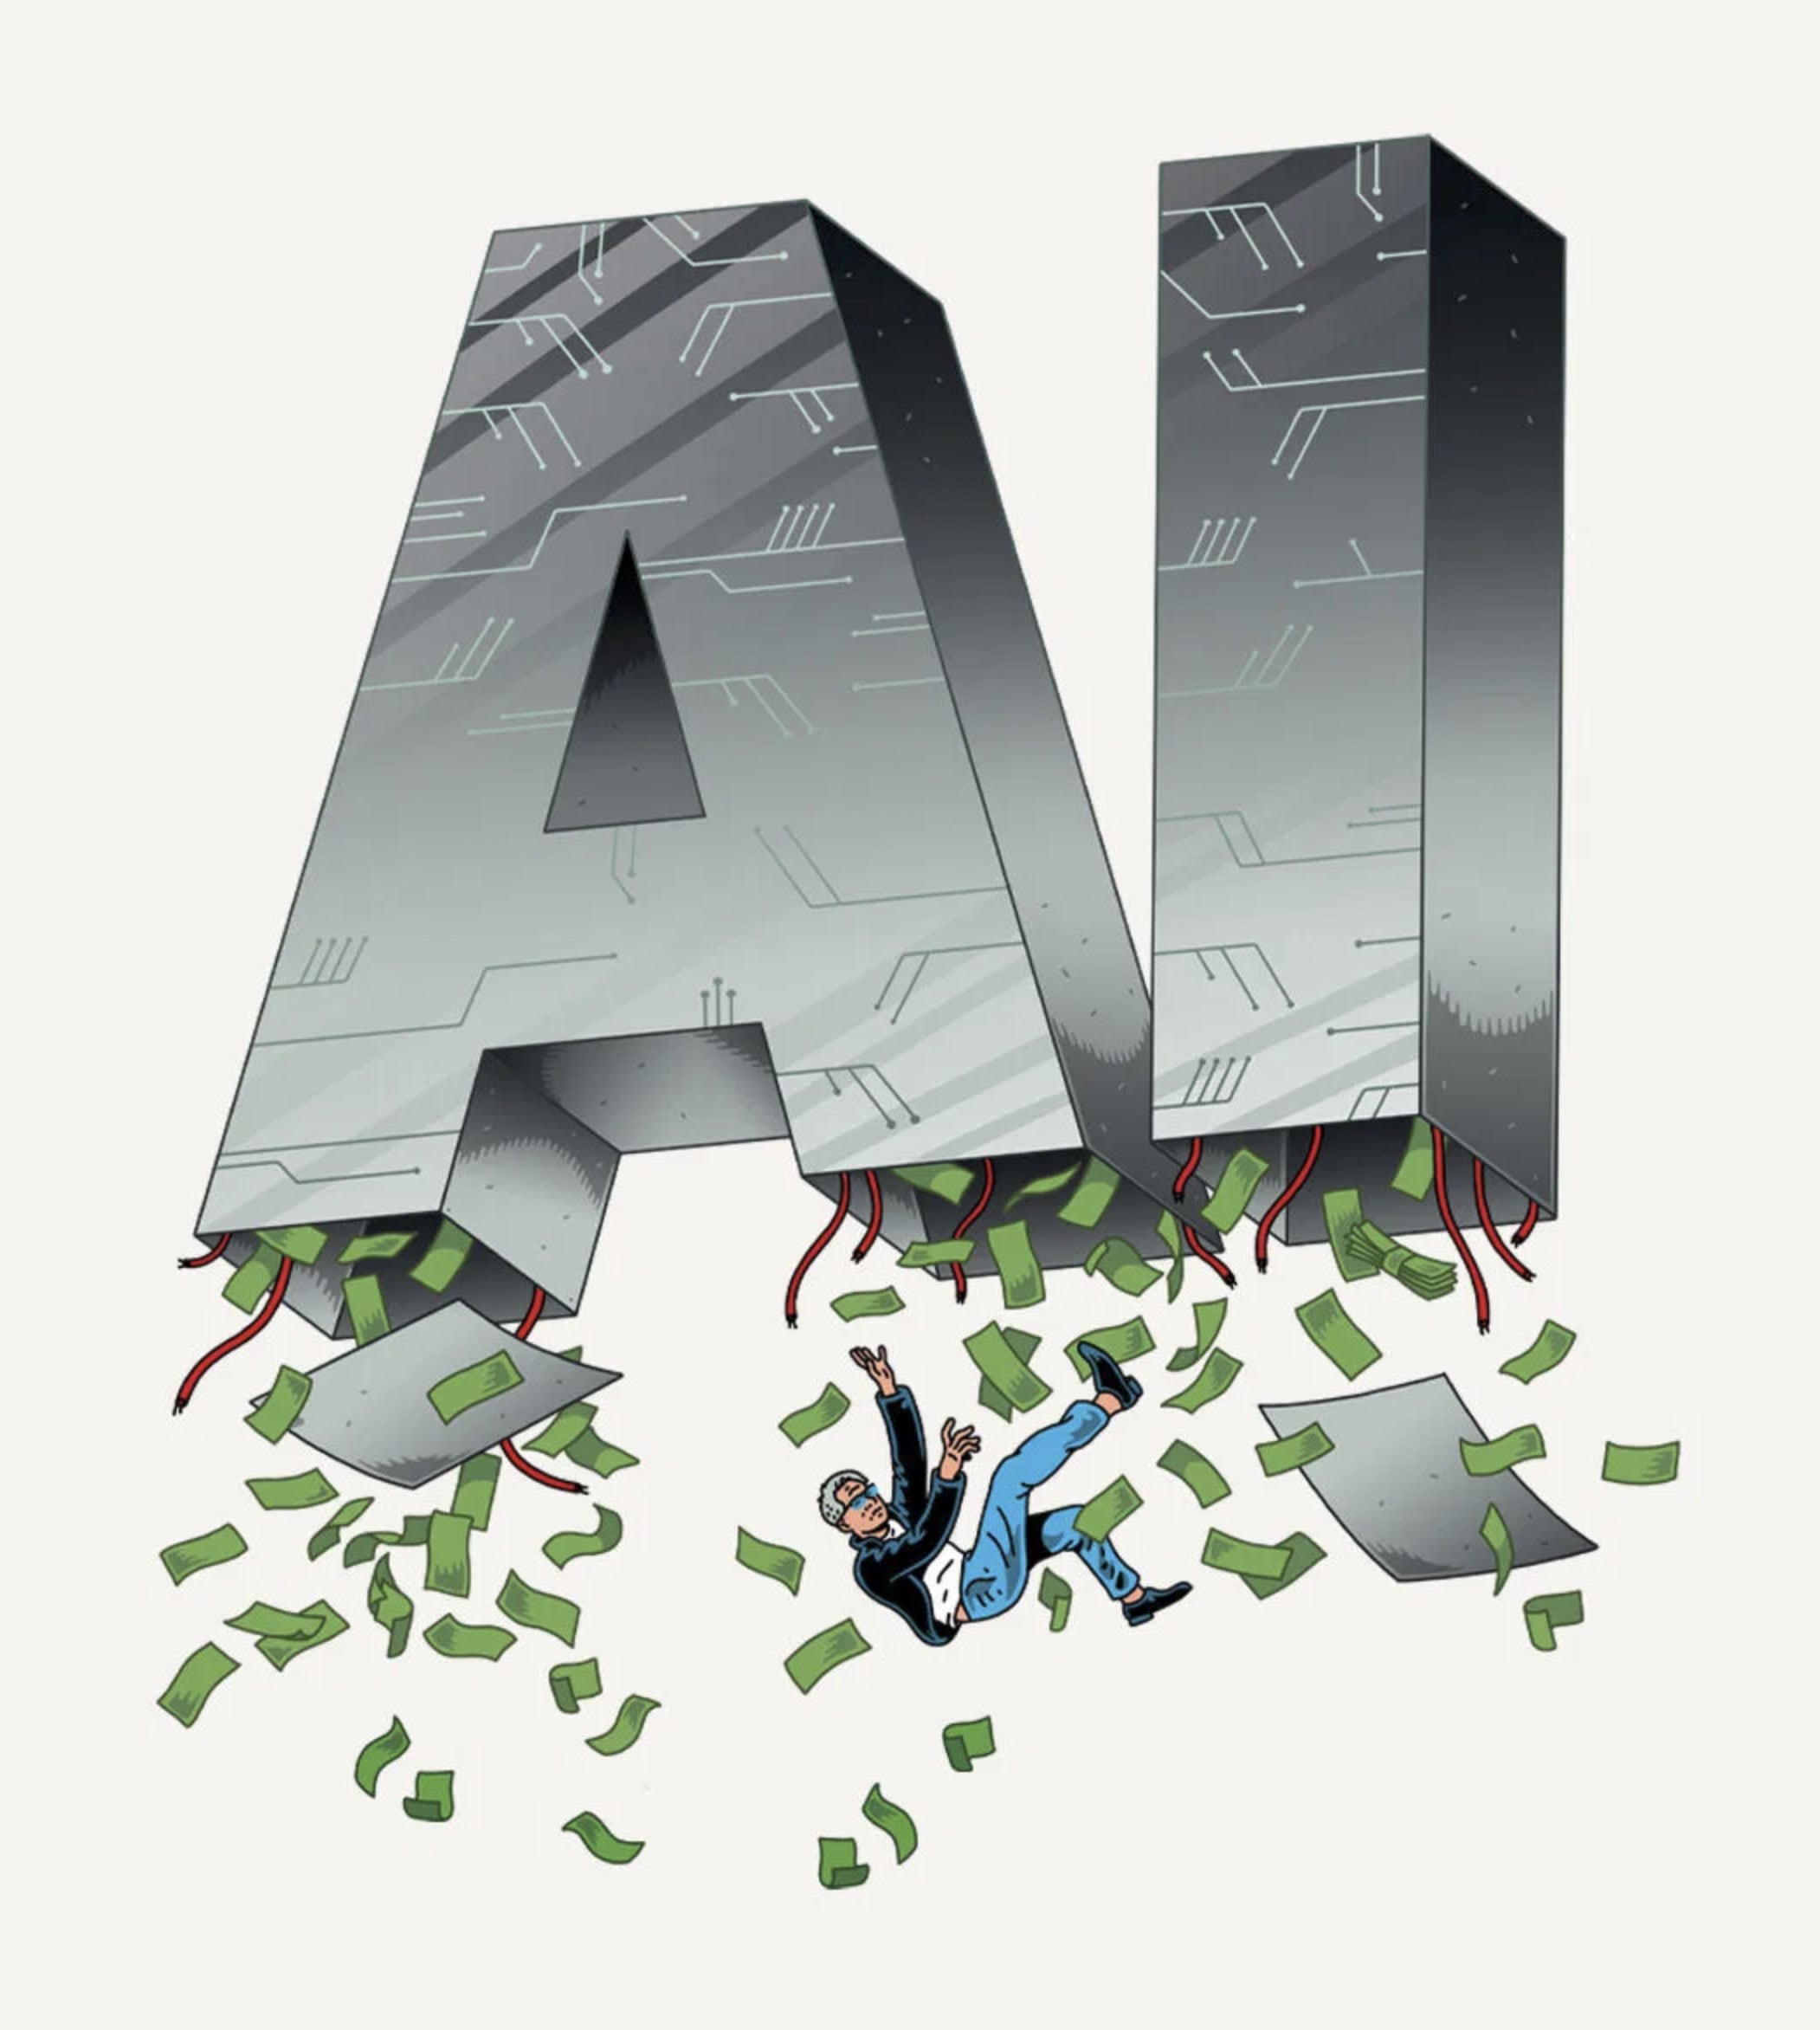
¿Podrían ser las noticias mucho más dramáticas? Los modelos de inteligencia artificial siguen ganando potencia, a un ritmo más rápido de lo que casi nadie había previsto. Se espera que la próxima semana Anthropic, una empresa pionera en la creación de modelos, salga a bolsa en lo que podría ser la mayor salida a bolsa de la historia de una empresa de IA. Sin embargo, en cierto modo, el auge de la IA parece inestable. Un escándalo de sexo y espionaje está sacudiendo a Nvidia, el principal fabricante de chips. El Partido Demócrata de Estados Unidos, tras ganar las elecciones de mitad de legislatura, está deseando ir a por los centros de datos y los gigantes tecnológicos cercanos a Trump. Algunos temen que se avecine un colapso tecnológico de proporciones gigantescas. ¿Hasta qué punto debería preocuparse el mundo?
La historia ofrece pistas. Muchas tecnologías del pasado, desde los canales y los ferrocarriles hasta Internet, han provocado euforia en los mercados y, posteriormente, desesperación. Las apuestas por ellas salieron mal, a pesar de que las tecnologías subyacentes resultaron revolucionarias.
Incluso los optimistas tecnológicos como The Economist deberían preocuparse hoy por una crisis. La magnitud de la inversión prevista en IA es enorme: una media anual del 3,6% del PIB estadounidense entre 2025 y 2032, según una previsión. Las acciones relacionadas con la IA han experimentado una subida vertiginosa: las diez principales acciones con mayor exposición a la IA representan ahora casi el 40% del índice S&P 500 de Estados Unidos. Las acciones corporativas han alcanzado el 38% del patrimonio neto de los hogares estadounidenses, casi una cuarta parte más que en el punto álgido del boom de las puntocom. Y en los doce meses hasta agosto, las entradas netas de capital extranjero en la bolsa estadounidense superaron por primera vez el billón de dólares, una cifra muchas veces superior a la de toda la década de 2010.
La incertidumbre sobre si todo esto es sostenible ha mantenido a las acciones prácticamente estables durante seis meses. Tras las elecciones de mitad de legislatura, el índice NASDAQ de empresas tecnológicas cayó un 5,5% en un solo día, ante el temor de los inversores a que los demócratas bloquearan los centros de datos. La cotización de Nvidia, cuyo balance sustenta gran parte del sector de la IA, ha bajado casi un 30% desde su máximo. Cuando Anthropic salga a bolsa —argumentan los pesimistas—, sus perspectivas quedarán patentes para todos en el precio de sus acciones, cuya caída podría desencadenar una debacle en todo el mercado. Anthropic y su principal rival, OpenAI, son las empresas orientadas al cliente que alimentan toda la cadena de suministro de la IA, incluidos los centros de datos, los diseñadores de chips y los fabricantes de chips. Si sus ventas son demasiado escasas o no pueden cobrar precios lo suficientemente altos, se avecina un desastre.
Que los inversores hayan sobreestimado los ingresos procedentes de la IA sería un error en línea con la historia financiera. La buena noticia es que, esta vez, las consecuencias probablemente serían manejables. Podría producirse un colapso del mercado de valores al estilo de la burbuja puntocom; una crisis financiera profunda es mucho menos probable.
Kitty Hawk se estrella
En el pasado, los inversores que detectaban nuevas tecnologías de moda a menudo se equivocaban al predecir quién se beneficiaría de ellas. “Si un capitalista con visión de futuro hubiera estado presente en Kitty Hawk, habría hecho un gran favor a sus sucesores derribando a Orville”, escribió Warren Buffett en 2008, señalando la escasa rentabilidad de las compañías aéreas. Muchos de los que financiaron la instalación de cable de fibra óptica en la década de los noventa lo perdieron todo; fueron las empresas tecnológicas que construyeron sus negocios sobre esa infraestructura las que hicieron su fortuna.
Es fácil vislumbrar cómo podría producirse ahora una crisis. Gran parte de los ingresos de Anthropic proviene de startups de IA respaldadas por capital riesgo y podrían agotarse en caso de crisis. Los creadores de modelos estadounidenses solo llevan unos seis meses de ventaja sobre sus rivales chinos, quienes, en la práctica, regalan los modelos a cambio de nada. Al informar de las elevadas valoraciones de Anthropic y OpenAI, se da por hecho que se distanciarán aún más de la competencia o que desarrollarán nuevos modelos de negocio que aprovechen mejor su escasa ventaja.
Los pronosticadores más pesimistas, inspirados por un libro destacado, afirman que su fracaso provocaría un colapso similar al de la crisis ferroviaria de 1873 —la última vez que se produjo una oleada de inversión tan enorme, en relación con el PIB—. En aquel entonces, los rendimientos decepcionantes provocaron una calamidad financiera que desencadenó la deflación y la recesión más larga de la historia de Estados Unidos.
Afortunadamente, la comparación es errónea. La mayor parte del gasto de capital de Estados Unidos en IA se destina a equipos importados, como los chips. Por lo tanto, la exposición directa de su economía al auge es mucho menor —quizá el 0,3% del PIB—. Una crisis de la IA sería mucho peor para la economía de Taiwán (tasa de crecimiento anual: 14%) que para la de Estados Unidos. Las condiciones financieras también son totalmente diferentes en la actualidad. En la década de 1870 no existía un banco central y la crisis se abordó con una política monetaria contractiva, en lugar de con los recortes de tipos de interés que provocaría hoy en día.
La forma en que se ha financiado el auge de la IA también resulta tranquilizadora. Las peores crisis —incluida la de 1873— se producen tras auges financiados principalmente mediante deuda (y es el crédito excesivo de los hogares, y no el endeudamiento empresarial, lo que constituye la señal de alarma más grave). Es cierto que el sector de la IA está recurriendo al crédito para invertir mucho más que hace dos o tres años, cuando las inversiones se financiaban de forma abrumadora con los enormes flujos de caja de los gigantes tecnológicos. Sin embargo, el capital social acumulado en IA sigue financiándose principalmente con fondos propios. Los cinco “hiperescaladores” (grandes propietarios de centros de datos de IA) tienen deudas y compromisos de arrendamiento por valor de alrededor del 30% de su valor contable o solo el 6% de su valor de mercado; sus negocios tradicionales siguen siendo enormemente rentables. El apalancamiento de Nvidia es insignificante. La deuda relacionada con la IA no ha empujado el crédito al sector no financiero estadounidense por encima de su tendencia a largo plazo, en relación con el PIB.
¿Qué podría suceder, entonces, en caso de una crisis provocada por la IA? Los hogares, que sufren pérdidas en el mercado de valores, gastarían menos. Las empresas altamente apalancadas, incluidas muchas startups de centros de datos “neocloud”, podrían quebrar. Podría producirse una recesión leve en Estados Unidos, comparable a la de 2001. Para que la situación empeorara mucho más, una crisis de la IA tendría que coincidir con otra calamidad, como un pánico en el mercado de bonos o una guerra. Eso es posible: la deuda de varios países ricos es peligrosamente elevada y algunos líderes mundiales se muestran impredeciblemente beligerantes. Pero, por ahora, no es el desenlace más probable.
Lo que más importa es lo que ocurra con la propia tecnología. Los titanes de Silicon Valley creen que ya cuentan con la infraestructura necesaria para crear una superinteligencia. Algunos predicen que la superación recursiva —IA que crean IA más potentes sin intervención humana— podría producirse ya el año que viene. Una furiosa reacción política aún podría interrumpir el vertiginoso avance de la IA. Una crisis financiera probablemente no lo hará.
© 2026, The Economist Newspaper Limited. All rights reserved.
Fuente: Infobae — Ver noticia original