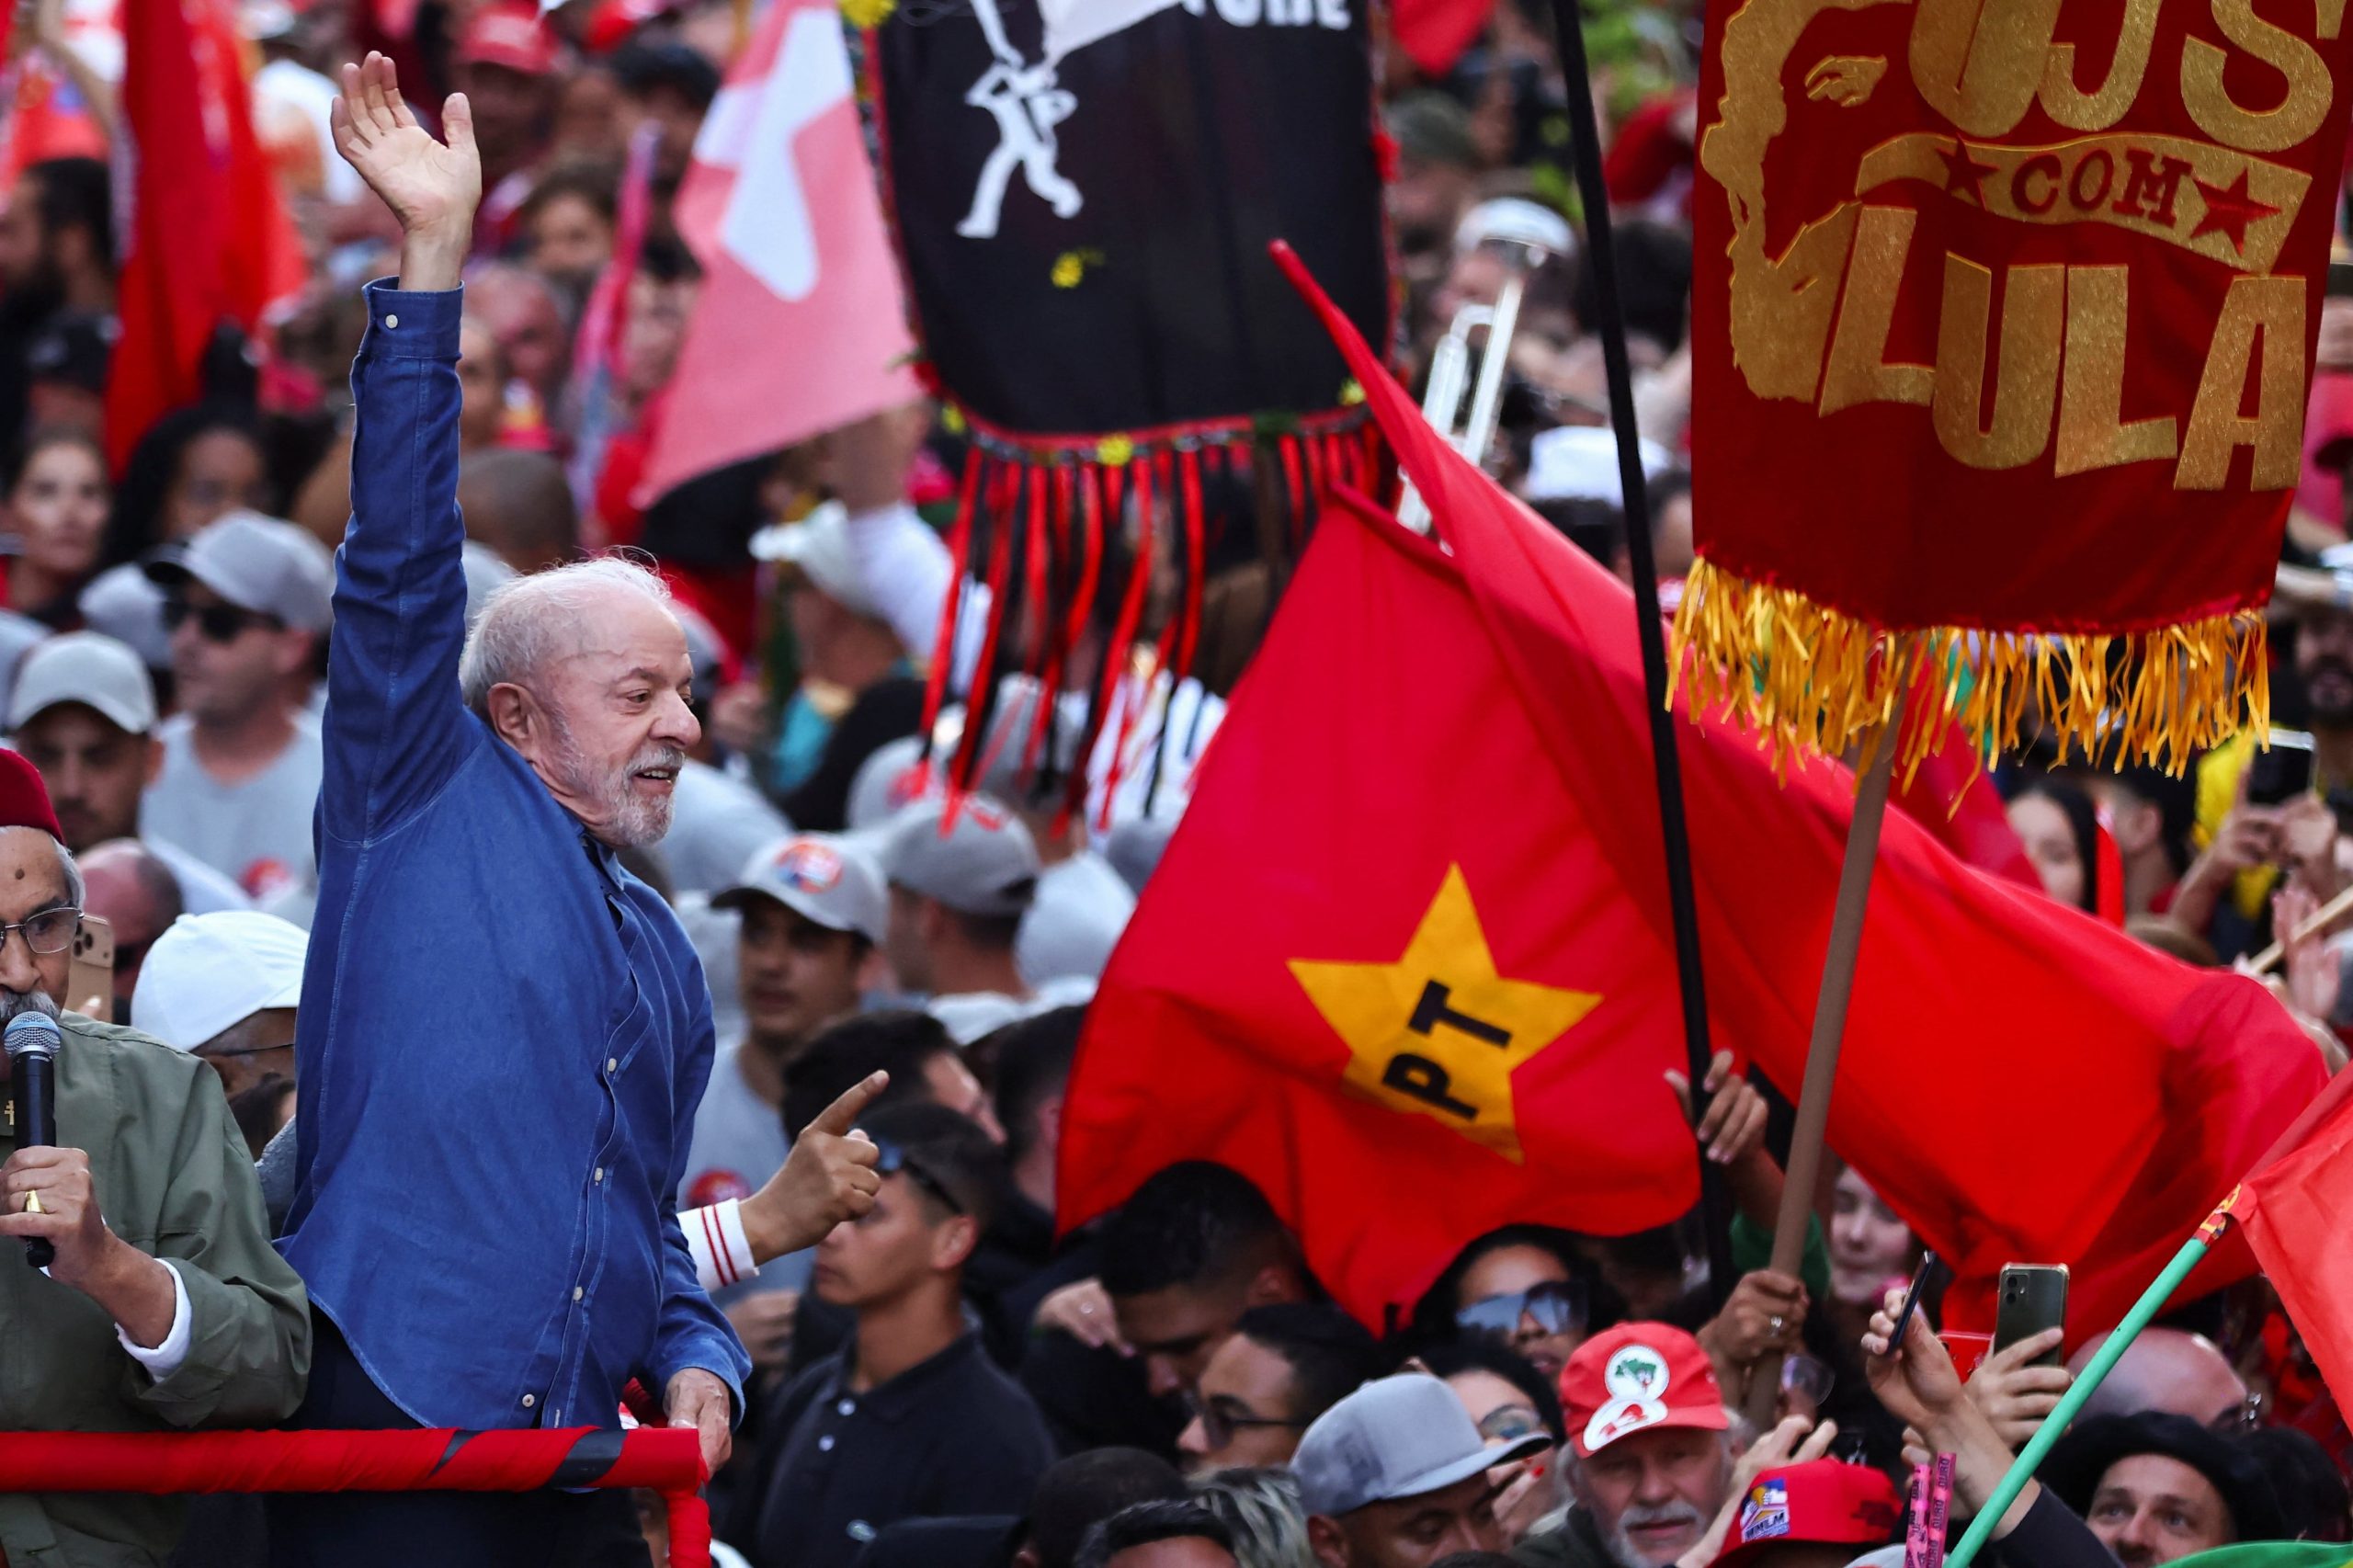

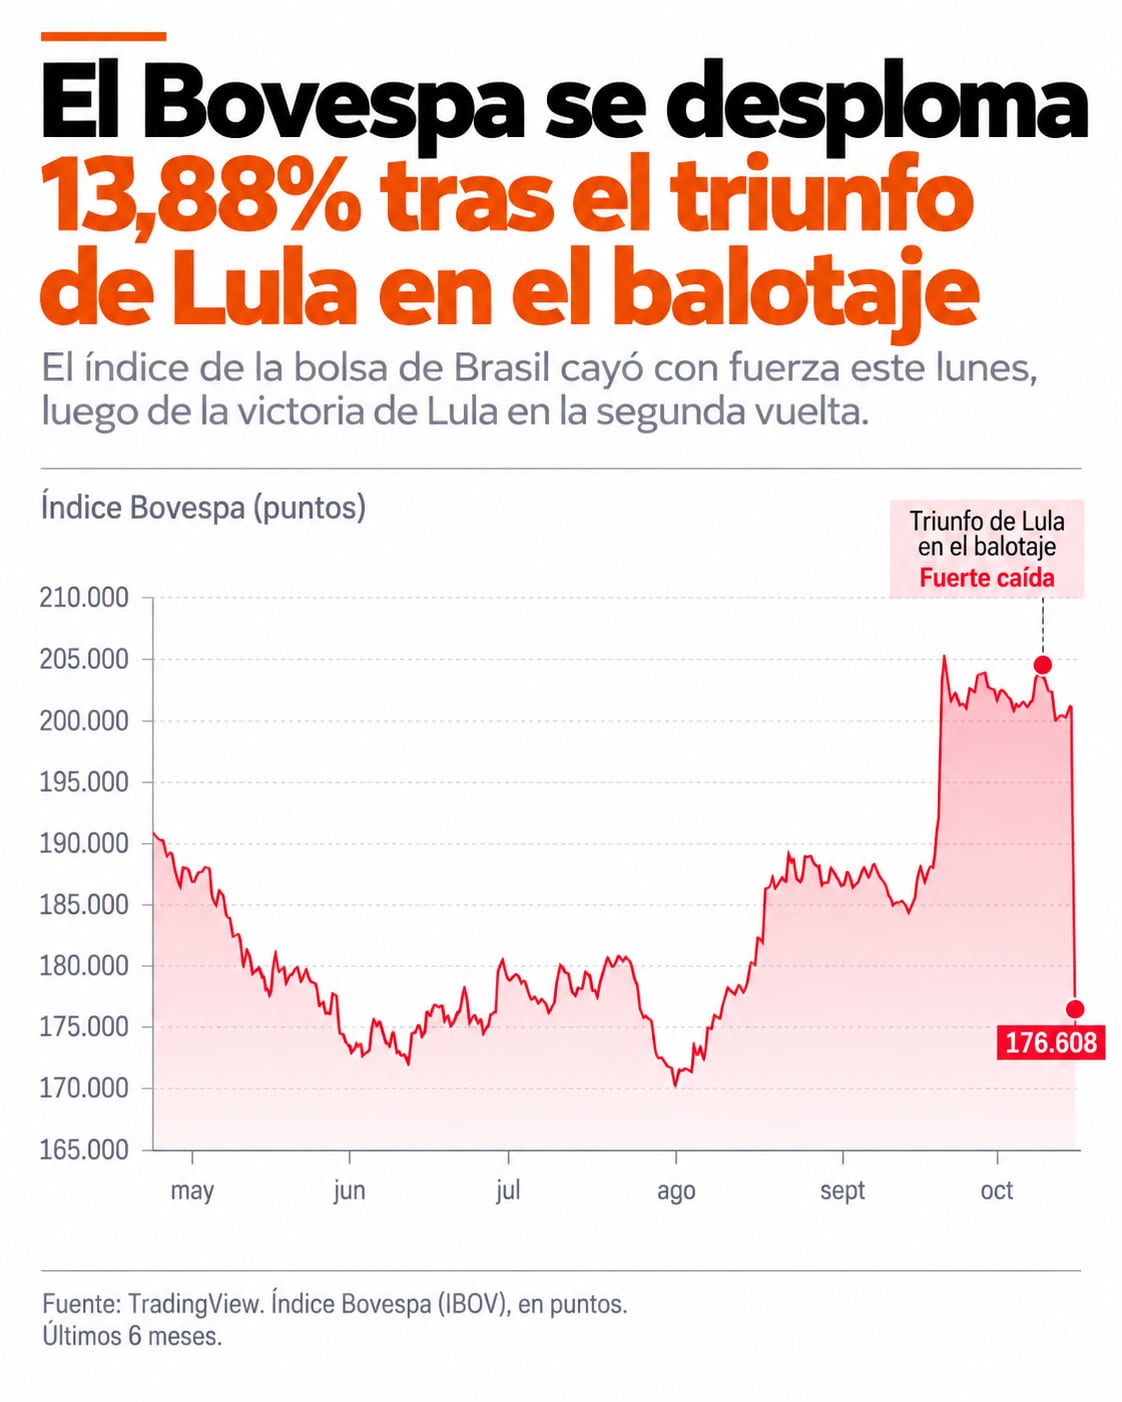
La reelección de Luiz Inácio Lula da Silva provocó este lunes una abrupta liquidación de acciones, bonos y moneda en Brasil, después de que el mercado hubiera apostado durante semanas a una victoria de Flávio Bolsonaro. El real llegó a caer 12% al comienzo de la sesión y luego moderaba su baja a 8,36%, hasta 5,4066 por dólar, mientras el Bovespa retrocedía 13,43% de forma preliminar, tras haber perdido más de 16% y activar una pausa de 30 minutos. El efecto se extendió a la Argentina: los bonos Globales y los ADR operaron con bajas y el dólar mayorista subió $ 11, hasta $ 1.540.
La venta masiva reflejó el desarme de posiciones armadas antes del balotaje, pero también dudas más profundas sobre la sostenibilidad fiscal del cuarto mandato de Lula, la capacidad del Gobierno para avanzar con reformas en un Congreso adverso y la posibilidad de que la depreciación del real complique la trayectoria de inflación y tasas.
El resultado electoral sorprendió a unos inversores que habían interpretado el triunfo de Bolsonaro en la primera vuelta como una señal de un eventual giro hacia una política económica más austera. El viernes previo a la elección, el Bovespa había cerrado casi 7% por encima de su nivel previo a la primera vuelta y el real se había fortalecido cerca de 5%, según informó Reuters.
- El mercado desarmó la apuesta por una victoria de Bolsonaro
El primer motivo de la reacción fue el cambio brusco de escenario. La expectativa de un triunfo de Bolsonaro había impulsado a los activos brasileños durante octubre, bajo la premisa de que un gobierno de derecha buscaría un mayor ajuste fiscal y facilitaría una reducción de los costos de financiamiento.
Un informe de Portfolio Personal Inversiones (PPI) señaló que el ETF EWZ, que sigue a las acciones brasileñas en Nueva York, acumulaba una suba de 14% en octubre hasta el viernes, mientras los mercados emergentes bajaban 7%. Las encuestas y los mercados de apuestas también reflejaban esa visión: estos últimos le atribuían una probabilidad de victoria de 76% al senador.
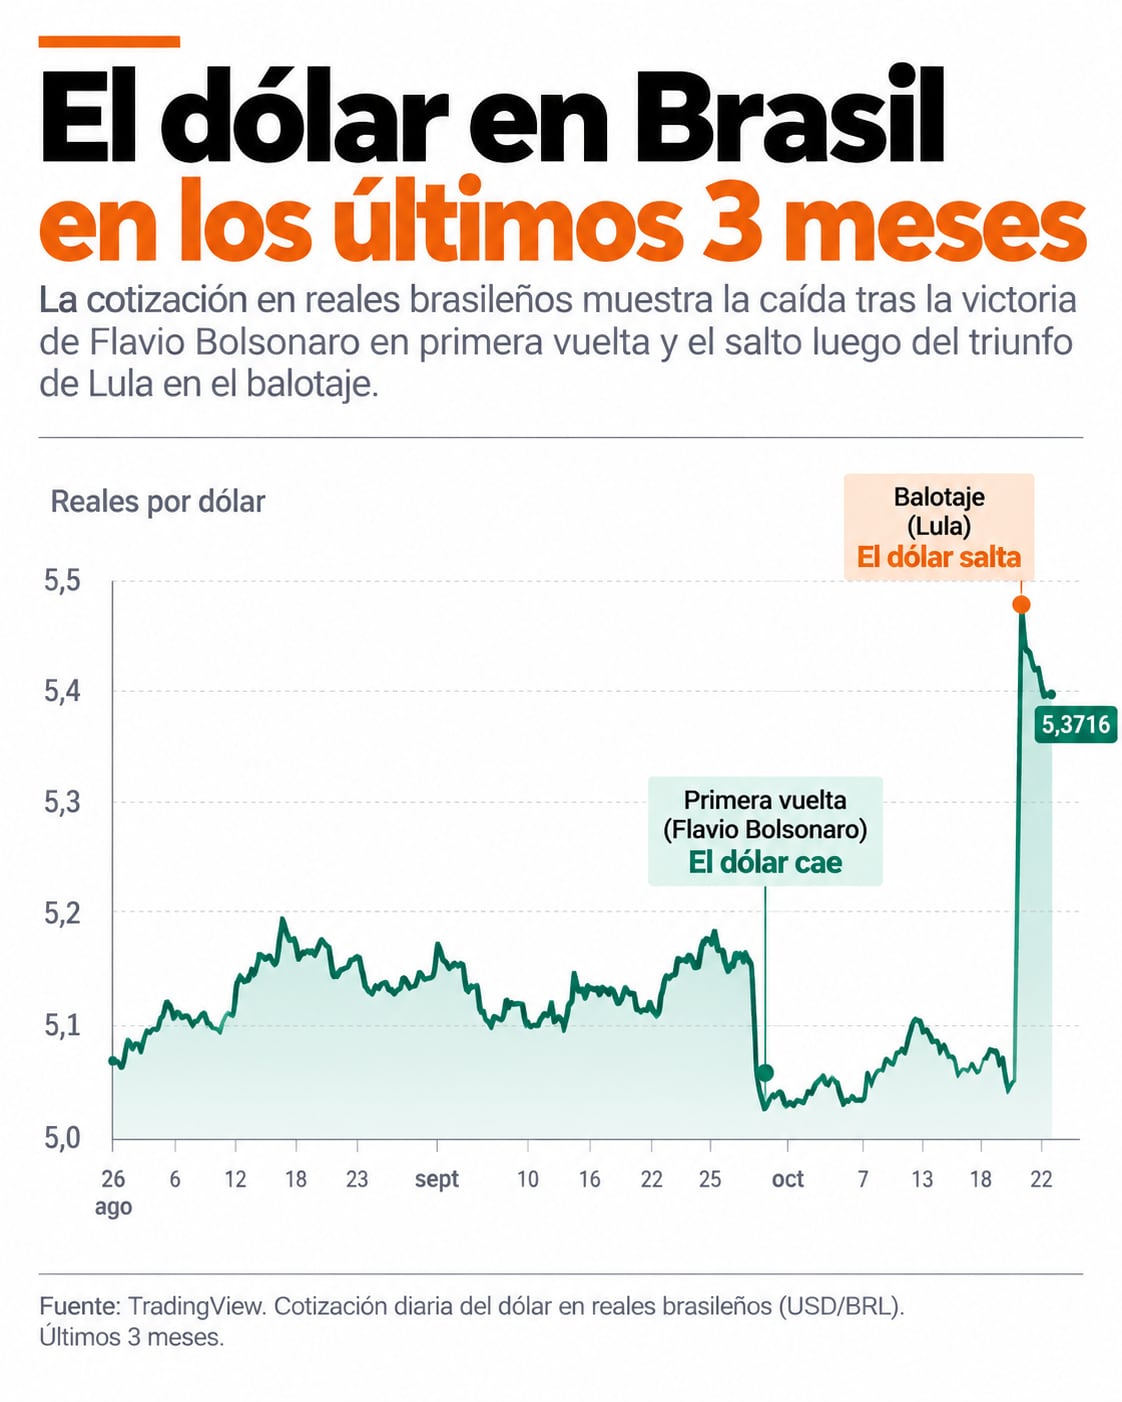
La reelección de Lula obligó a revisar esas expectativas en una sola rueda. La caída fue más profunda entre las empresas vinculadas al consumo interno, los bancos y las compañías estatales, sectores expuestos a tasas elevadas, crédito más caro y decisiones del Gobierno. Los exportadores, en cambio, mostraron una mayor capacidad de resistencia porque una moneda más débil eleva sus ingresos medidos en reales.
El ajuste fue, ante todo, una corrección de precios tras un resultado que el mercado no había descontado. La dinámica explica también por qué la reacción inicial fue mayor a la de otros activos emergentes.
- Las dudas fiscales concentran la atención de los inversores
La segunda preocupación es el estado de las cuentas públicas. La atención se trasladó de inmediato al nombre que Lula elegirá para conducir Hacienda y a la presentación de medidas que permitan estabilizar la deuda.
Graham Stock, de RBC BlueBay Asset Management, dijo a Reuters que la señal fundamental será el compromiso de la futura administración con la disciplina fiscal, comenzando por la designación de un ministro de Hacienda. En el mismo sentido, Alejo Czerwonko, director de inversiones para mercados emergentes de UBS Global Wealth Management, sostuvo ante la agencia que los inversores buscan una definición “clara y creíble” sobre el ordenamiento de las cuentas públicas.
La administración reelecta plantea alcanzar un superávit primario cercano a 1,3% del producto interno bruto para 2030. Sin embargo, los analistas cuestionan la falta de detalles sobre los recortes de gasto o las reformas necesarias para conseguirlo.
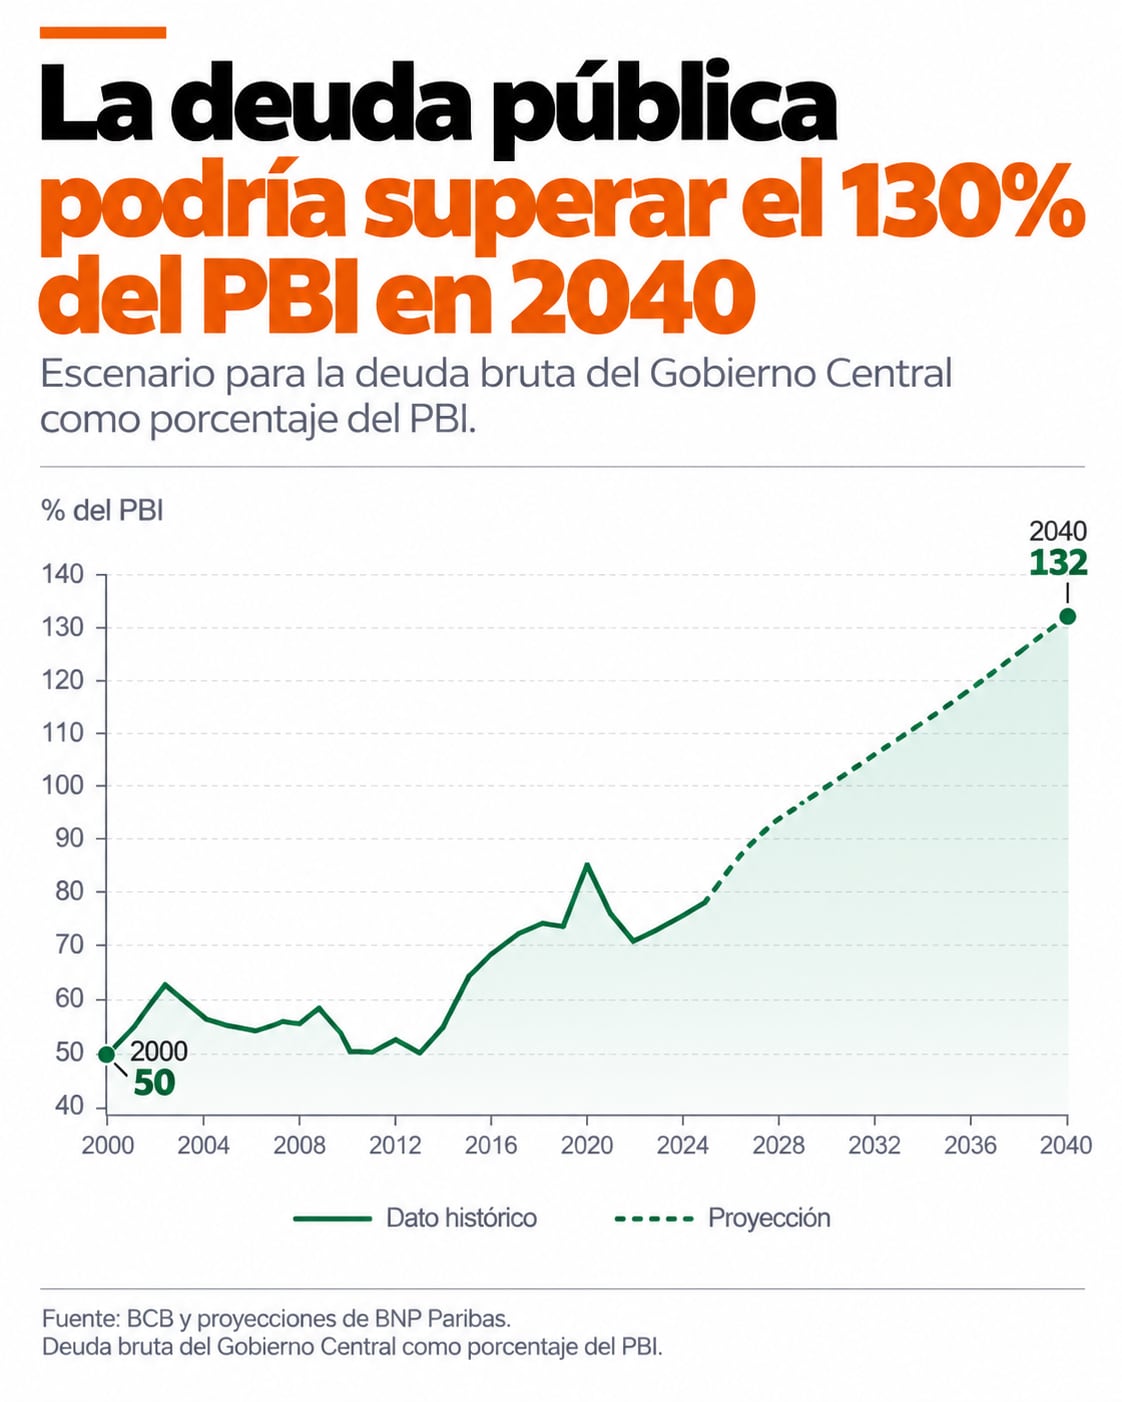
PPI, con datos del Fondo Monetario Internacional, estima que Brasil cerraría 2026 con un déficit primario de 0,5% del PBI y un rojo total de 7,7% al incorporar el pago de intereses. La deuda bruta pasaría de 93% del PBI al cierre de 2025 a cerca de 97% este año, de acuerdo con esa medición.
Jorge Vasconcelos, economista de la Fundación Mediterránea, advirtió que el déficit total asciende a 9,4% del producto si se contempla el costo financiero de la deuda. Según su análisis, si el Gobierno no logra acuerdos para desindexar gastos y recuperar credibilidad fiscal, la deuda pública podría subir al equivalente a 105% del PBI hacia 2030.
- La falta de mayoría legislativa eleva el costo político de un ajuste
El tercer factor es el Congreso que encontrará Lula cuando inicie su nuevo mandato. La composición legislativa obliga al oficialismo a negociar con fuerzas de centro y de derecha para aprobar cualquier programa fiscal de alcance.
PPI estima que el Partido Liberal, la fuerza de Bolsonaro, contará con 121 diputados y 28 senadores. Junto con Novo y Republicanos, los espacios de derecha reunirían 172 bancas en Diputados y 36 en el Senado. Lula deberá construir acuerdos para aprobar reformas que demandan mayorías amplias, en especial las modificaciones constitucionales.
Un reporte de BNP Paribas prevé un entorno de gobernabilidad complejo. El banco calcula que, al sumar a otras fuerzas de derecha, la oposición puede reunir 287 de los 513 diputados y 51 de los 81 senadores. Esa correlación de fuerzas dificultaría reformas de peso y podría limitar el margen para aumentar impuestos.
El informe añade que una eventual negociación con fuerzas de centroderecha para integrar la coalición oficialista también encarecería el costo político de la consolidación fiscal. Para los mercados, el alcance y la efectividad de ese proceso dependerán de la reacción que adopte la oposición frente a las propuestas del Ejecutivo.
- Un real más débil puede demorar la baja de tasas
El derrumbe de la moneda brasileña abrió un frente adicional para el Banco Central de Brasil. Una depreciación del real puede impulsar la inflación a través de los bienes importados, los combustibles y las expectativas, en un momento en que el mercado seguía de cerca la posibilidad de nuevos recortes de la tasa Selic.
BNP Paribas considera que aumentó la probabilidad de que la autoridad monetaria pause el ciclo de flexibilización. El banco menciona tres riesgos: la pérdida de valor del real, el impacto del fenómeno de El Niño y eventuales actualizaciones de los precios de los combustibles.
Las tasas altas por más tiempo podrían contener la inflación, pero agravarían el desafío fiscal. Un mayor rendimiento exigido por los inversores encarece la refinanciación de la deuda pública y el acceso al crédito para empresas y hogares.
El informe de PPI recuerda que la Selic se ubicaba en 13,75% y que la inflación anual alcanzaba 4,6%, por encima del techo de tolerancia del Banco Central. En ese escenario, la pérdida de credibilidad fiscal llevaría a los acreedores a exigir rendimientos mayores y aplazaría un ciclo de reducción de tasas.
- El riesgo de ajustes en combustibles alcanza a Petrobras
La divergencia entre los precios domésticos y las referencias internacionales de los combustibles también aparece entre las preocupaciones del mercado. Según BNP Paribas, al 26 de octubre la nafta en Brasil cotizaba 21% por debajo de los valores internacionales, mientras que el diésel se ubicaba 111% por debajo de esa referencia.
El banco estima que una corrección completa de ambos precios tendría un impacto de aproximadamente 92 puntos básicos sobre la inflación. Esa posibilidad es relevante para las expectativas de tasas y para la valuación de Petrobras, dado que una parte del mercado teme que las decisiones de precios respondan a objetivos políticos antes que a criterios de rentabilidad.
PPI diferenció justamente a las compañías estatales de las firmas cuya valuación depende principalmente de las tasas, el riesgo país y el tipo de cambio. En este segundo grupo, una señal fiscal consistente podría permitir una recuperación de los múltiplos de mercado.
- La disputa por el resultado suma incertidumbre de corto plazo
La negativa de Bolsonaro a reconocer la derrota y su anuncio de que buscará anular el resultado introdujeron un factor adicional de incertidumbre. Chris Turner, estratega de ING, dijo a Reuters que una cuestión decisiva para los mercados será la rapidez con que el candidato permita que el proceso constitucional continúe.
BNP Paribas considera que esa controversia agrega ruido a los próximos días, aunque no debería modificar el desenlace por la diferencia de unos cuatro millones de votos entre los candidatos. El foco de los inversores permanece en la formación del gabinete y en las primeras medidas fiscales que anuncie Lula.
- El mercado prevé una rotación hacia las empresas exportadoras
El castigo no fue uniforme entre las compañías brasileñas. Las firmas exportadoras podrían verse favorecidas por un real más débil, ya que una parte relevante de sus ingresos está denominada en dólares.
BTG Pactual espera una rotación hacia empresas exportadoras como Vale, Gerdau, Suzano, PRIO, SLC Agrícola, 3Tentos, São Martinho, WEG y Embraer. El banco también identifica perfiles más defensivos en Caixa Seguridade, Porto Seguro, Ambev, Petrobras e Itaú Unibanco, al que considera entre los grandes bancos mejor preparados para un escenario de tasas elevadas.
La lectura es que el deterioro de las variables financieras afectará con mayor fuerza a empresas que dependen del crédito y del consumo doméstico, mientras que las firmas con ingresos dolarizados podrían amortiguar el impacto de la depreciación cambiaria.
Qué significa el cimbronazo brasileño para la Argentina
Aunque la caída de las acciones brasileñas sea realmente fuerte, el gigante sudamericano vive preocupaciones fiscales y financieras muy pequeñas en comparación con la de la Argentina. Para dar solo un pantallazo: tras el salto de 23 puntos de ayer, el riesgo país brasileño quedó en 184 puntos básicos. El riesgo país argentino, ayer mismo, se disparó 57 unidades y llegó a 765 puntos. Las paridades de los bonos brasileños están encima de la par, es decir que los bonos se venden a más de USD 100 la unidad, de aquí hasta 2036. La Argentina no tiene nigngún soberano cotizando sobre la par.
Es por eso que el temblor en el mercado vecino es un terremoto en Argentina. Brasil es el principal socio comercial de manufacturas de la Argentina y representa 27,7% del índice de tipo de cambio real multilateral, de acuerdo con PPI. Por eso, un real más débil afecta la competitividad cambiaria local: si el tipo de cambio argentino se mantiene estable, los bienes producidos en el país se encarecen frente a los brasileños.
PPI calculó que, si se mantienen sin cambios las monedas de los otros socios comerciales, la depreciación del real podría reducir 2,89% el tipo de cambio real multilateral argentino. El índice quedaría cerca de los niveles de noviembre de 2023, antes de la asunción de Javier Milei.
El impacto puede alcanzar a las exportaciones industriales, el turismo y las importaciones. Vasconcelos advirtió que un “real barato” en términos de pesos representa una mala noticia para las manufacturas y los servicios turísticos argentinos. Además, un enfriamiento de la actividad en Brasil podría afectar a las provincias con mayor exposición comercial al país vecino. El investigador Jorge Day, de IERAL, estimó que entre 17% y 27% de las exportaciones de Buenos Aires, Mendoza, Entre Ríos, Tucumán y Córdoba se dirigen a Brasil.
Los mercados financieros argentinos también acusaron el golpe regional. PPI registró bajas iniciales de entre 0,5% y 0,6% para los bonos Globales de corto plazo y de entre 0,8% y 1% para los de mayor duración. Eric Ritondale, economista jefe de PUENTE, señaló que los soberanos argentinos en dólares retrocedieron cerca de USD 1 en el tramo corto y hasta casi USD 1,5 en el largo, en un contexto de mayor aversión al riesgo hacia los emergentes de la región.
Ritondale vinculó el avance del dólar mayorista a $ 1.540 con la debilidad del real y una mayor flexibilidad del Banco Central argentino para absorber la volatilidad externa. El comportamiento de la moneda brasileña, la reacción de los inversores y las primeras señales del nuevo Gobierno de Lula marcarán los próximos movimientos tanto en Brasil como en los activos argentinos.
Fuente: Infobae — Ver noticia original