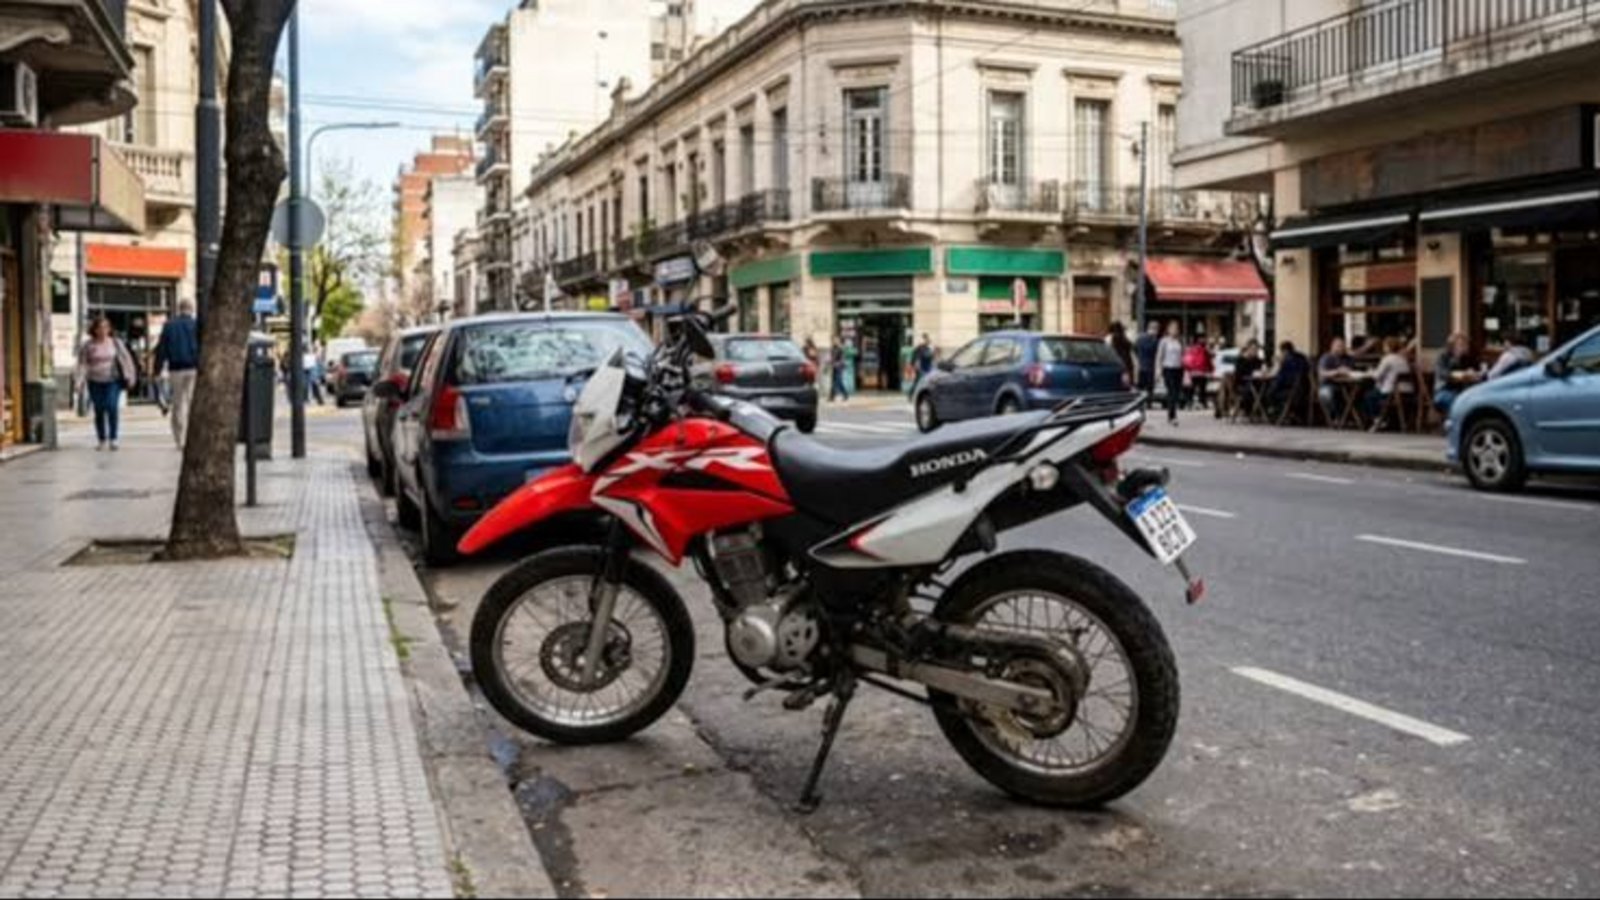
Un joven de 24 años al que le robaron su moto frente a su casa, en el barrio porteño de La Paternal, ganó – 4 años después- el juicio contra su aseguradora, que se había negado a cubrir el siniestro con el argumento de que el vehículo no tenía “traba volante” ni linga de seguridad.
La Sala D de la Cámara Nacional de Apelaciones en lo Comercial no solo confirmó la sentencia de primera instancia, sino que la amplió: sumó una indemnización por daño moral de $600.000 y le impuso a la compañía un daño punitivo de $1.000.000 por su conducta frente al reclamo.
Cómo fue el robo y por qué el seguro rechazó la cobertura
La Honda XR 150 quedó estacionada en la puerta del domicilio de su dueño la noche del 21 de octubre de 2022. A la mañana siguiente ya no estaba. El joven hizo la denuncia policial y avisó a la aseguradora, que tardó varias semanas en contestar.
MÁS INFO
Cuando lo hizo, fue para rechazar el pago. Mediante una carta documento fechada el 13 de diciembre de 2022, la empresa sostuvo que la ausencia de traba volante y linga constituía una “culpa grave” del asegurado y que eso la liberaba de toda responsabilidad. El motociclista la intimó a pagar y, ante la falta de respuesta favorable, inició una demanda.
Lo que resolvió la primera instancia
El juez le dio la razón al asegurado y condenó a la compañía a abonar $735.000 más intereses. Para llegar a esa decisión, consideró que la póliza no establecía que la falta de esas medidas de seguridad pudiera interpretarse como dolo o culpa grave, y que la empresa no había informado de manera adecuada las limitaciones de la cobertura.
Hubo además un punto decisivo: la aseguradora respondió fuera del plazo de treinta días que fija la Ley de Seguros. Según la normativa, ese silencio equivale a una aceptación tácita del siniestro.
El reclamo abarcaba el daño material, la privación de uso, el daño moral y el daño punitivo. En esa etapa, el juzgado reconoció el valor asegurado y un resarcimiento por no haber podido usar la moto, pero rechazó los otros dos rubros.
La Cámara amplió la condena
Las dos partes apelaron, pero finalmente la cámara no solo ratificó la sentencia sino que además la amplió: a diferencia de la primera instancia, la Cámara reconoció el daño moral y lo fijó en $600.000, en función del tiempo transcurrido y de la negativa injustificada de la aseguradora. También aplicó el daño punitivo de $1.000.000, al considerar que la empresa vulneró los derechos del consumidor: dilató el trámite, rechazó la cobertura por una causal que no estaba pactada y planteó exigencias poco claras.
La sentencia repasó el régimen legal de los contratos de seguro y el deber de información que pesa sobre las compañías. Como la empresa resultó sustancialmente vencida, también deberá hacerse cargo de las costas del proceso.
El fallo deja una advertencia concreta para el sector: las condiciones y restricciones de una póliza tienen que comunicarse con precisión, y los plazos legales para responder un siniestro no son opcionales.