El mercado de carga aérea de Latinoamérica y el Caribe volvió a crecer en septiembre, aunque la incorporación de capacidad avanzó a un ritmo todavía mayor que la demanda. La evolución abre un escenario de mayor disponibilidad de espacio para las cadenas de suministro que utilizan este modo de transporte, pero también refleja una utilización más baja de la oferta disponible.
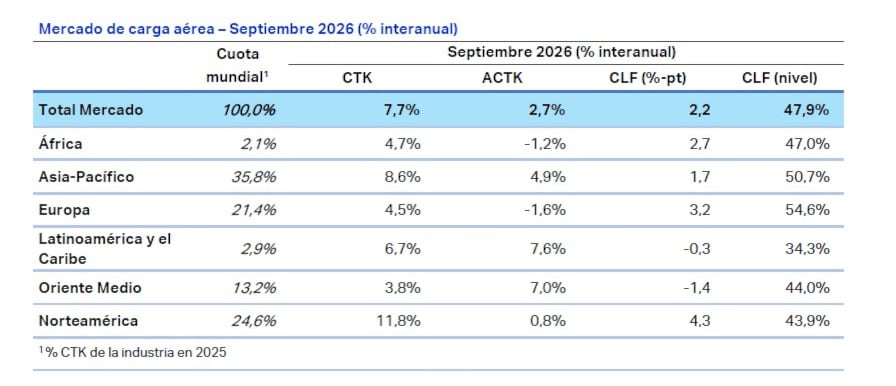
De acuerdo con los últimos datos de la Asociación de Transporte Aéreo Internacional (IATA), las aerolíneas registradas en la región incrementaron un 6,7% interanual el tráfico de carga, medido en toneladas-kilómetro transportadas. En paralelo, la capacidad disponible aumentó 7,6%.
La diferencia hizo que el factor de ocupación retrocediera 0,3 puntos porcentuales respecto del mismo mes de 2025 y se ubicara en 34,3%, por debajo de todas las demás regiones analizadas. A modo de comparación, Asia-Pacífico alcanzó una utilización del 50,7%; Europa, 54,6%; África, 47%; Norteamérica, 43,9%; y Medio Oriente, 44%.
La tendencia se vuelve más marcada cuando se observa el acumulado de los primeros nueve meses del año. Entre enero y septiembre, el tráfico de carga de las compañías latinoamericanas y caribeñas creció apenas 1,7% interanual, mientras la capacidad avanzó 4,8%. Como resultado, la ocupación promedio fue de 34,7%, 1,1 puntos porcentuales menos que un año antes.
En las operaciones internacionales el comportamiento fue similar, aunque con mayores niveles de utilización. Durante septiembre, la demanda internacional de las aerolíneas de la región aumentó 6,6%, frente a una expansión del 7,1% de la capacidad. El factor de ocupación quedó así en 39,1%.
Estos datos deben interpretarse teniendo en cuenta que la clasificación regional de IATA corresponde al lugar de registro de las aerolíneas y no necesariamente al origen o destino de las cargas. Sin embargo, permiten observar cómo evoluciona la oferta de transporte disponible entre los distintos grupos de operadores.
Un mercado global con mayor movimiento
El comportamiento latinoamericano se produce dentro de un mercado mundial que aceleró su crecimiento durante septiembre. La demanda global de carga aérea aumentó 7,7% interanual, mientras que las operaciones internacionales avanzaron 8,6%. La capacidad, en cambio, creció 2,7%, bastante por debajo del tráfico transportado.
Esa relación permitió elevar la utilización global de la capacidad disponible hasta el 47,9%. Norteamérica encabezó el crecimiento entre las regiones, con una expansión del tráfico del 11,8%, seguida por Asia-Pacífico, con 8,6%.
El escenario internacional también estuvo acompañado por una recuperación de la actividad manufacturera y del comercio. Los indicadores globales de producción industrial y nuevos pedidos de exportación alcanzaron sus niveles más altos en más de cinco años, un contexto que favorece la demanda de transporte aéreo para mercaderías sensibles a los tiempos de entrega.
Más capacidad frente a costos elevados
La ampliación de la oferta ocurre, además, en un momento de fuerte presión sobre los costos operativos de las aerolíneas. El precio del combustible de aviación aumentó 17,5% solamente en septiembre y 103,4% frente al año anterior, mientras los rendimientos de la carga crecieron bastante menos.
El análisis detallado de IATA señala que el combustible promedió 184,5 dólares por barril durante el mes. Al mismo tiempo, los ingresos unitarios asociados a la carga, incluidos los recargos, se ubicaron 25,9% por encima del año anterior, una evolución insuficiente para compensar completamente el incremento energético.
Para Latinoamérica, el desafío aparece así por dos frentes. Por un lado, la oferta de espacio aéreo continúa expandiéndose, lo que puede ampliar las alternativas para embarcadores y operadores logísticos. Por otro, el crecimiento todavía más moderado de la demanda deja una porción mayor de esa capacidad sin utilizar, mientras el sector enfrenta costos operativos considerablemente superiores a los de 2025.
La evolución de los próximos meses mostrará si el crecimiento del comercio internacional permite absorber esa nueva oferta y acercar el nivel de utilización regional al observado en otros mercados.
Fuente: Infobae — Ver noticia original