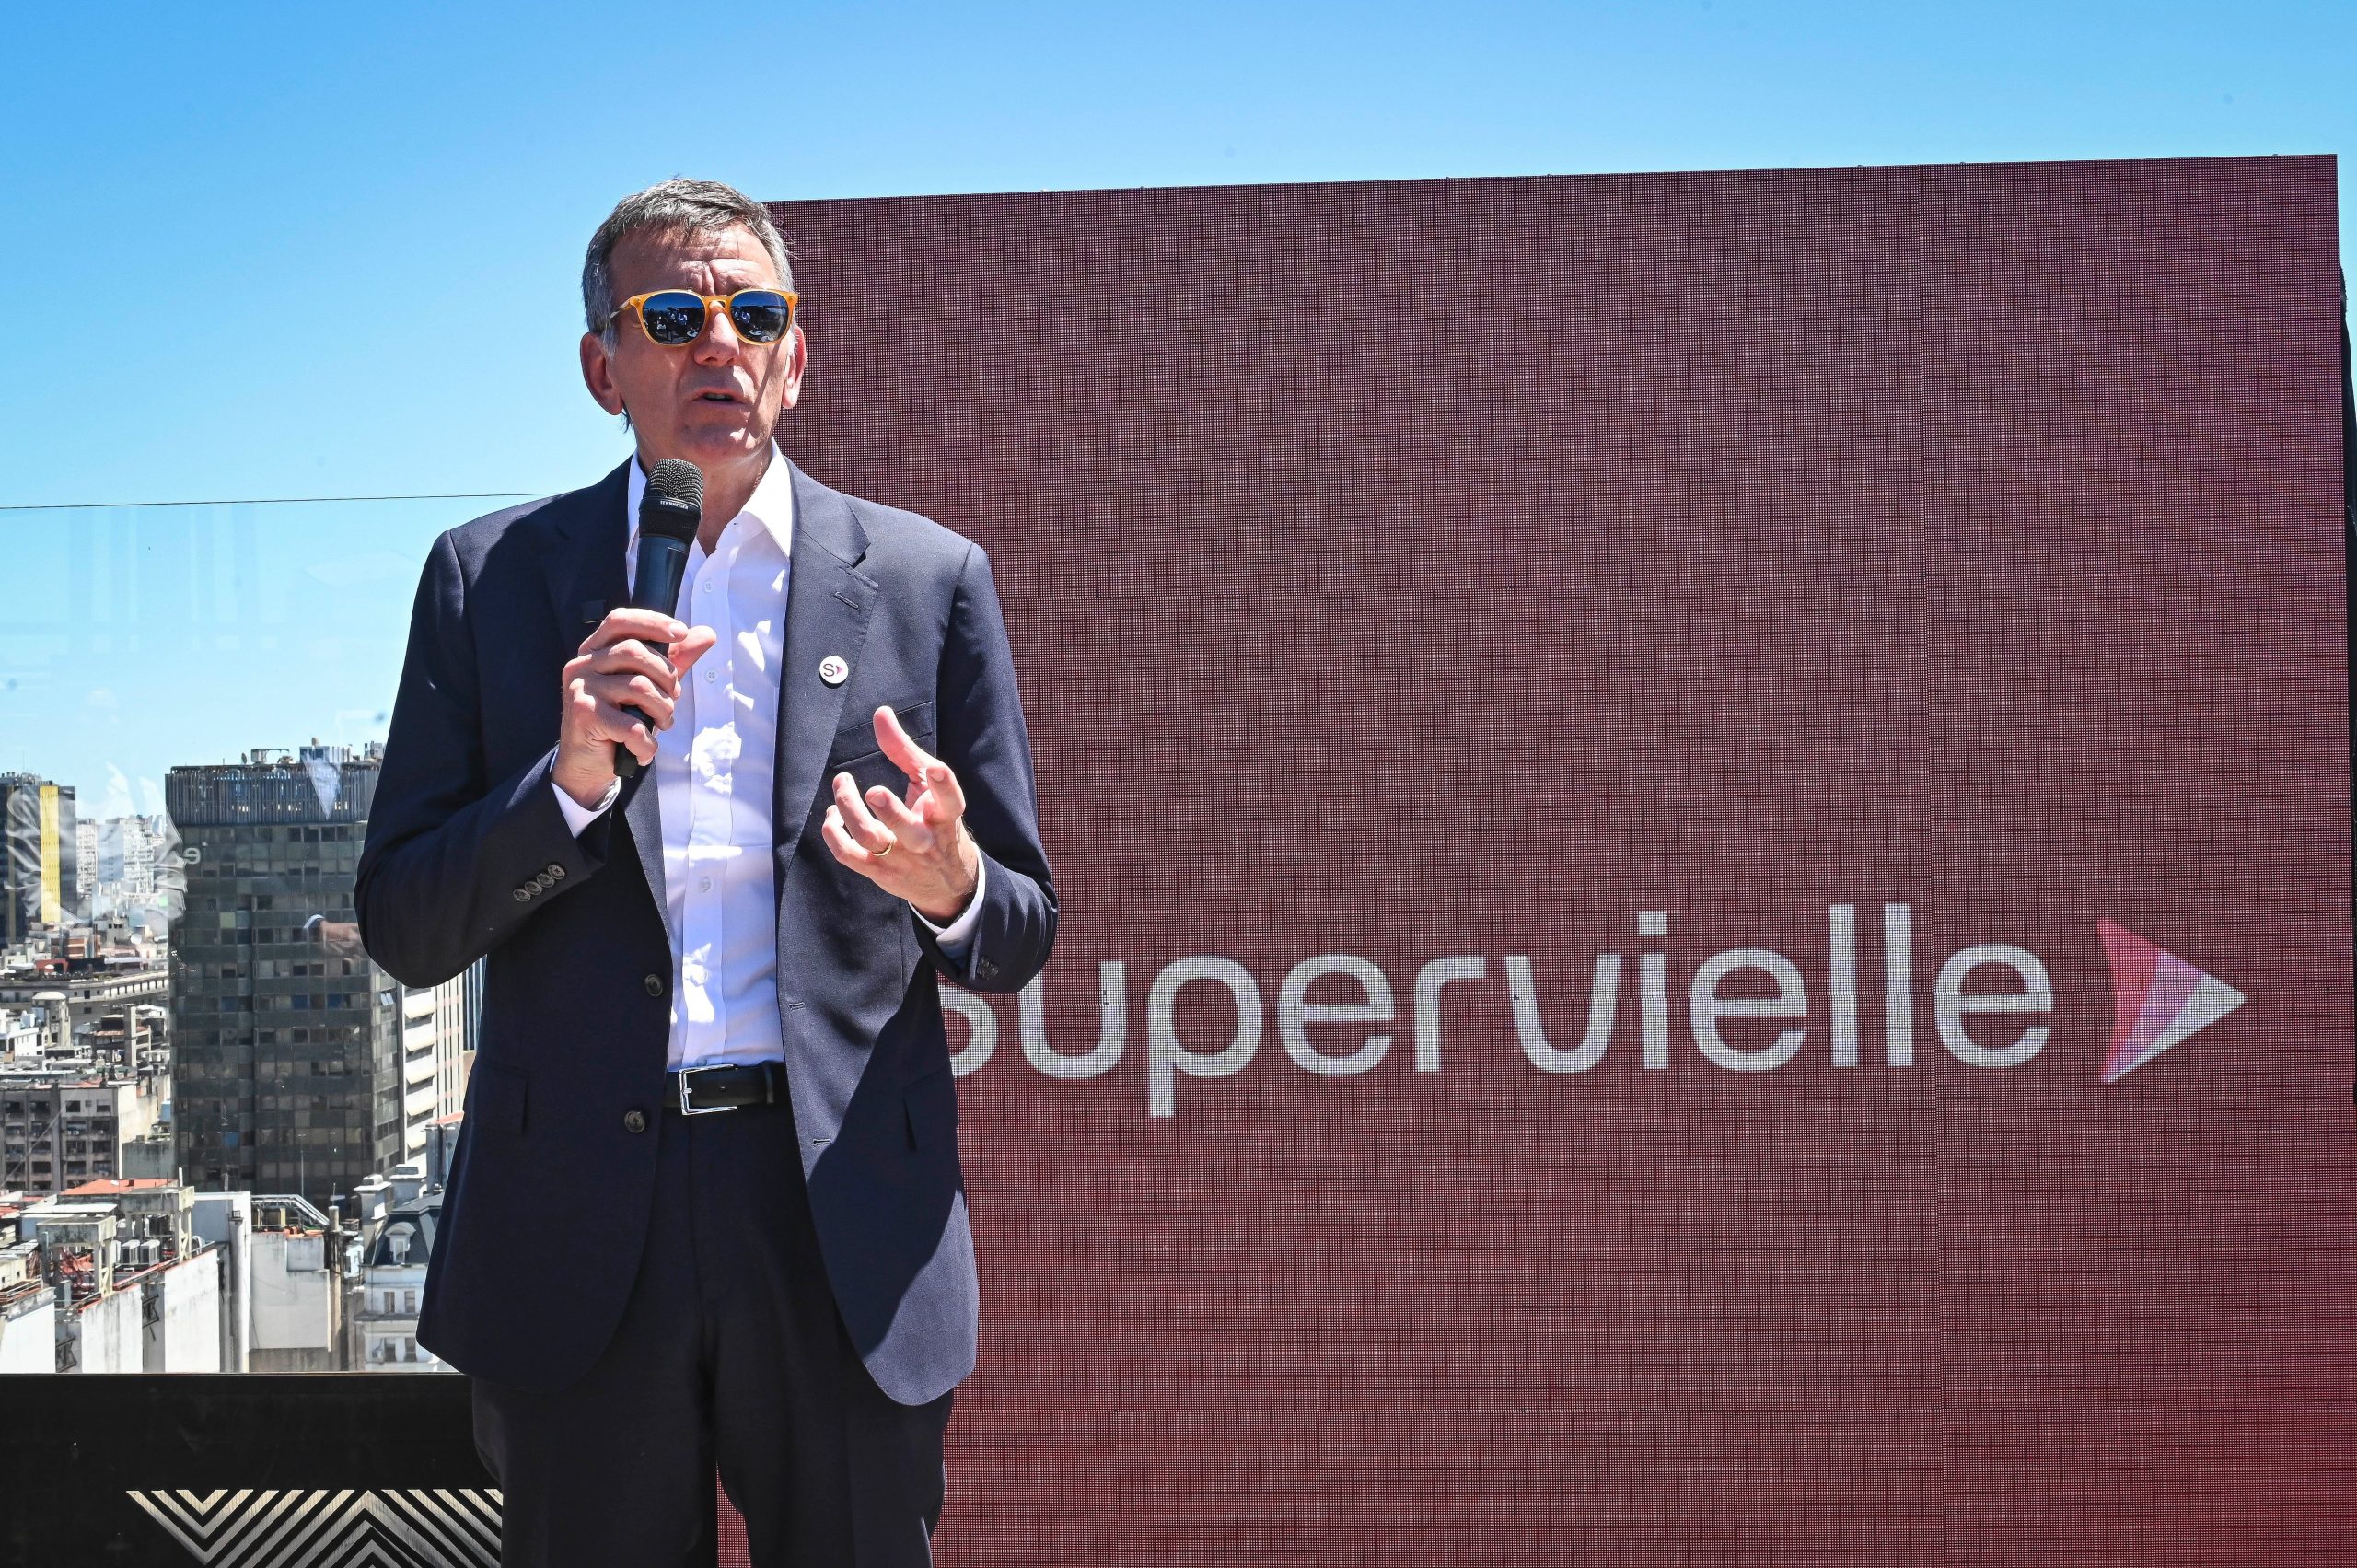
El crédito empieza a mostrar algunas señales de recuperación, luego de que el aumento de la mora entre las familias argentinas frenara la expansión del financiamiento. Para Gustavo Manriquez, CEO de Banco Supervielle, los atrasos en los pagos comienzan a moderarse y hay indicios de un cambio de tendencia que permiten anticipar un cuarto trimestre más dinámico.
Para el ejecutivo, en octubre hubo un crecimiento de los préstamos respecto de los meses anteriores, especialmente a empresas, una recuperación que también empieza a observarse en noviembre. Por eso, espera que el cuarto trimestre del año sea distinto a los tres trimestres precedentes, con una “perspectiva diferente” de cara a 2027.
“En la Argentina, el crédito sobre el PBI está cerca del 10%, mientras que en otros países de la región es cuatro, cinco o hasta siete veces mayor. Tenemos un largo camino por recorrer. Por eso siempre digo que, para crecer, el crédito hipotecario es fundamental y celebro las medidas del Gobierno para darles fondeo a los bancos y que puedan otorgar este tipo de préstamos”, señaló el ejecutivo, en diálogo con LA NACION.
“Miedo al péndulo”: qué va a pasar con el dólar y el riesgo país, según una consultora
Manriquez reconoció, sin embargo, que todavía predominan los préstamos de corto plazo y que no se observa una recuperación del financiamiento de largo plazo en pesos. Para que el crédito gane profundidad, consideró fundamental que se consolide el crecimiento de la actividad económica y de sectores como energía, minería y agro, además de la industria.
“Ahora la mora está controlada. Hace cuatro meses que no sube; tampoco baja de forma importante, se mantiene. Sí cambió un poco: bajó entre las personas, pero subió un poquito entre las medianas empresas, aunque hay que dejar pasar el primer trimestre de 2027 para ver una caída un poco más sostenida de la mora. Mientras tanto, sigue formando una parte importante en nuestros balances mes a mes. Estamos trabajando muy cerca del cliente para brindarle todo tipo de soluciones”, completó.
 Cambios en el banco
En un contexto de transformación del negocio bancario empieza a modificar también la estrategia de las entidades tradicionales. En un mercado donde las fintech y las plataformas digitales avanzan sobre los pagos, las inversiones y otros servicios financieros, Banco Supervielle renovó su identidad, sumó nuevos productos y buscará convertirse en proveedor de infraestructura para que otras compañías puedan incorporar servicios financieros a sus plataformas.
“La Argentina está en un momento bisagra, con una agenda orientada a sostener el equilibrio fiscal, avanzar en la desregulación y la apertura al mundo. Nosotros, como grupo financiero, queremos ser protagonistas de este momento económico, ofreciéndole a los argentinos y a sus empresas una plataforma sólida, con soluciones de inversión, financiamiento, cash management, para contribuir así en el desarrollo de nuestro país”, afirmó Julio Patricio Supervielle, presidente del directorio y CEO del Grupo Supervielle.
El principal cambio para los usuarios llega con una nueva versión de la SuperApp, que incorpora SuperFamilia, una funcionalidad para vincular cuentas de personas cercanas y administrar sus finanzas desde un mismo lugar. Según los roles y permisos habilitados, la herramienta permite enviar y solicitar dinero, programar mensualidades y establecer límites de uso. También contempla la apertura de cuentas para adolescentes de entre 13 y 17 años y la posibilidad de incorporar las de familiares adultos mayores.
A eso se suma la integración de IOL Inversiones, la plataforma del Grupo Supervielle que tiene más de 25 años de trayectoria y más de 2,5 millones de usuarios con cuenta, para que los clientes puedan acceder a distintas alternativas de inversión desde el entorno bancario.
Detrás de la renovación de la aplicación, también hay un cambio de estrategia que apunta a otro segmento del negocio: Supervielle quiere convertirse además en proveedor de infraestructura financiera para empresas, fintech y plataformas digitales. Para eso lanzó PollenX, su nueva unidad de Banking as a Service (BaaS), que permitirá a otras compañías incorporar servicios bancarios en sus propios productos sin tener que desarrollar toda esa estructura.
José Luis Daza, sobre el crecimiento de la economía: “Es muy bajo, no lo podemos negar”
El modelo consiste en poner a disposición de terceros las APIs, la tecnología y las capacidades regulatorias del banco, incluida su licencia bancaria y sus herramientas de prevención de fraude y lavado de activos. Así, una billetera digital o una plataforma comercial puede ofrecer determinados servicios financieros a sus usuarios mientras Supervielle aporta la infraestructura que permite concretarlos.
“La industria bancaria ha ido evolucionando hacia ecosistemas colaborativos. Inicialmente teníamos canales presenciales, evolucionamos a canales digitales y ahora existe un cambio de paradigma en cómo se relaciona el cliente. En los canales presenciales y digitales, es el cliente el que se acerca a las entidades financieras a consumir productos estándar. Pero la innovación colaborativa aparece en el B2B, donde es el banco el que tiene que acercarse e integrarse a la industria, dentro de plataformas digitales, con el espíritu colaborativo de co-diseñar, construir productos y combinar soluciones”, sumó Juan Pablo Ron, responsable de Banking as a Service de la entidad.
Fuente: La Nación — Ver noticia original