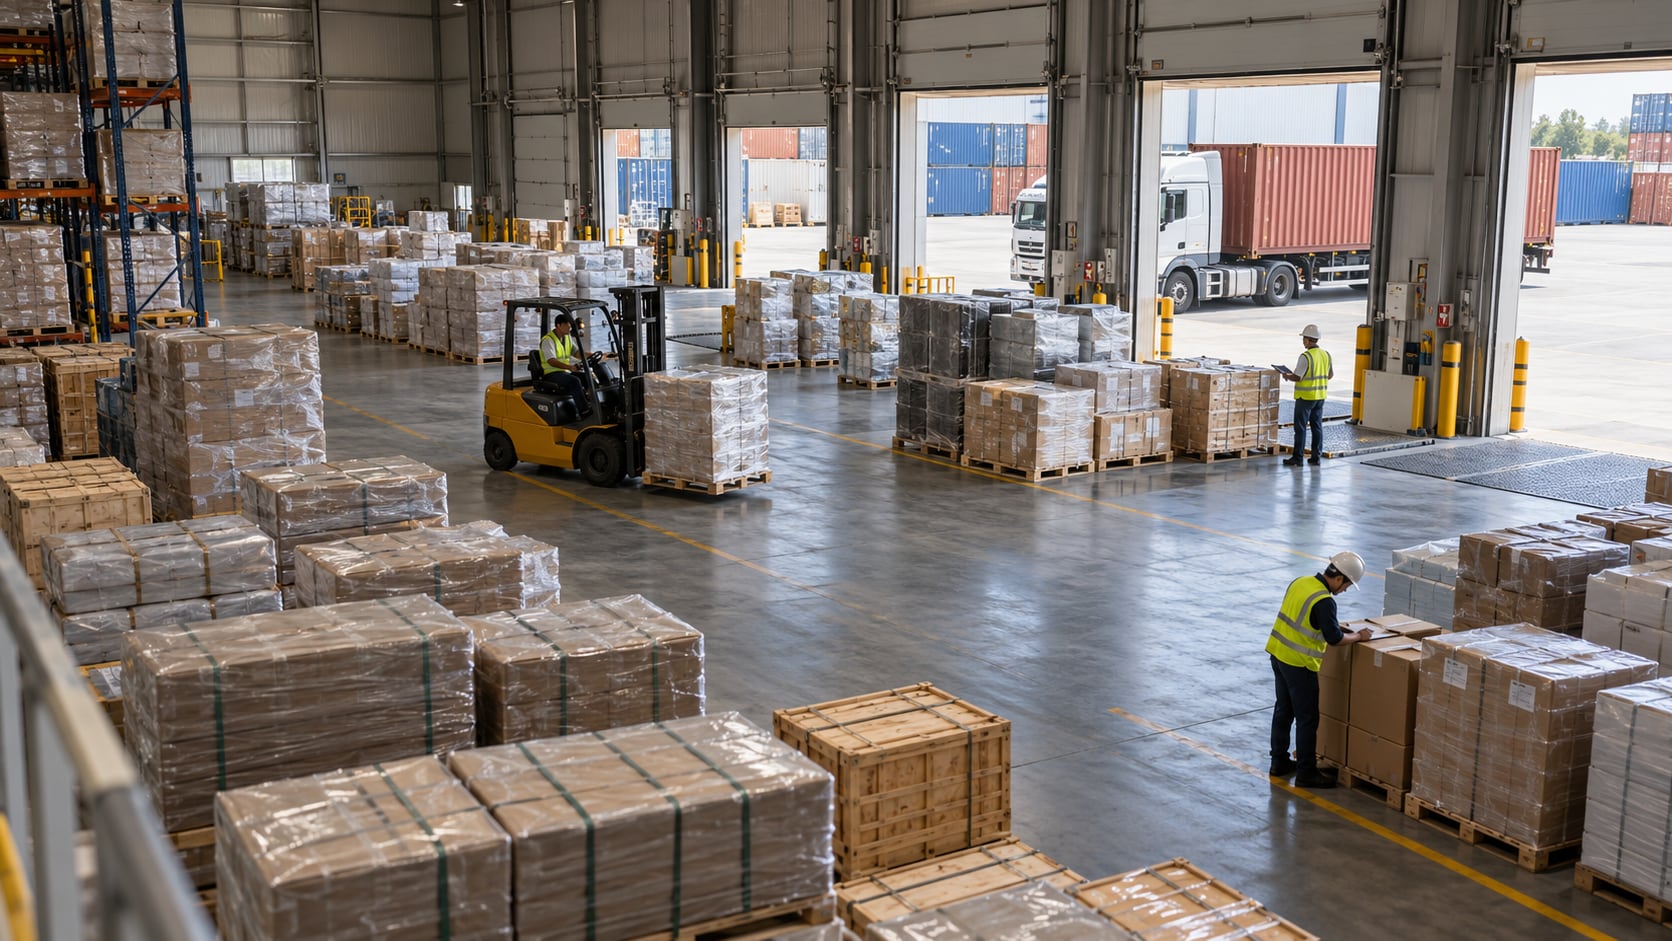
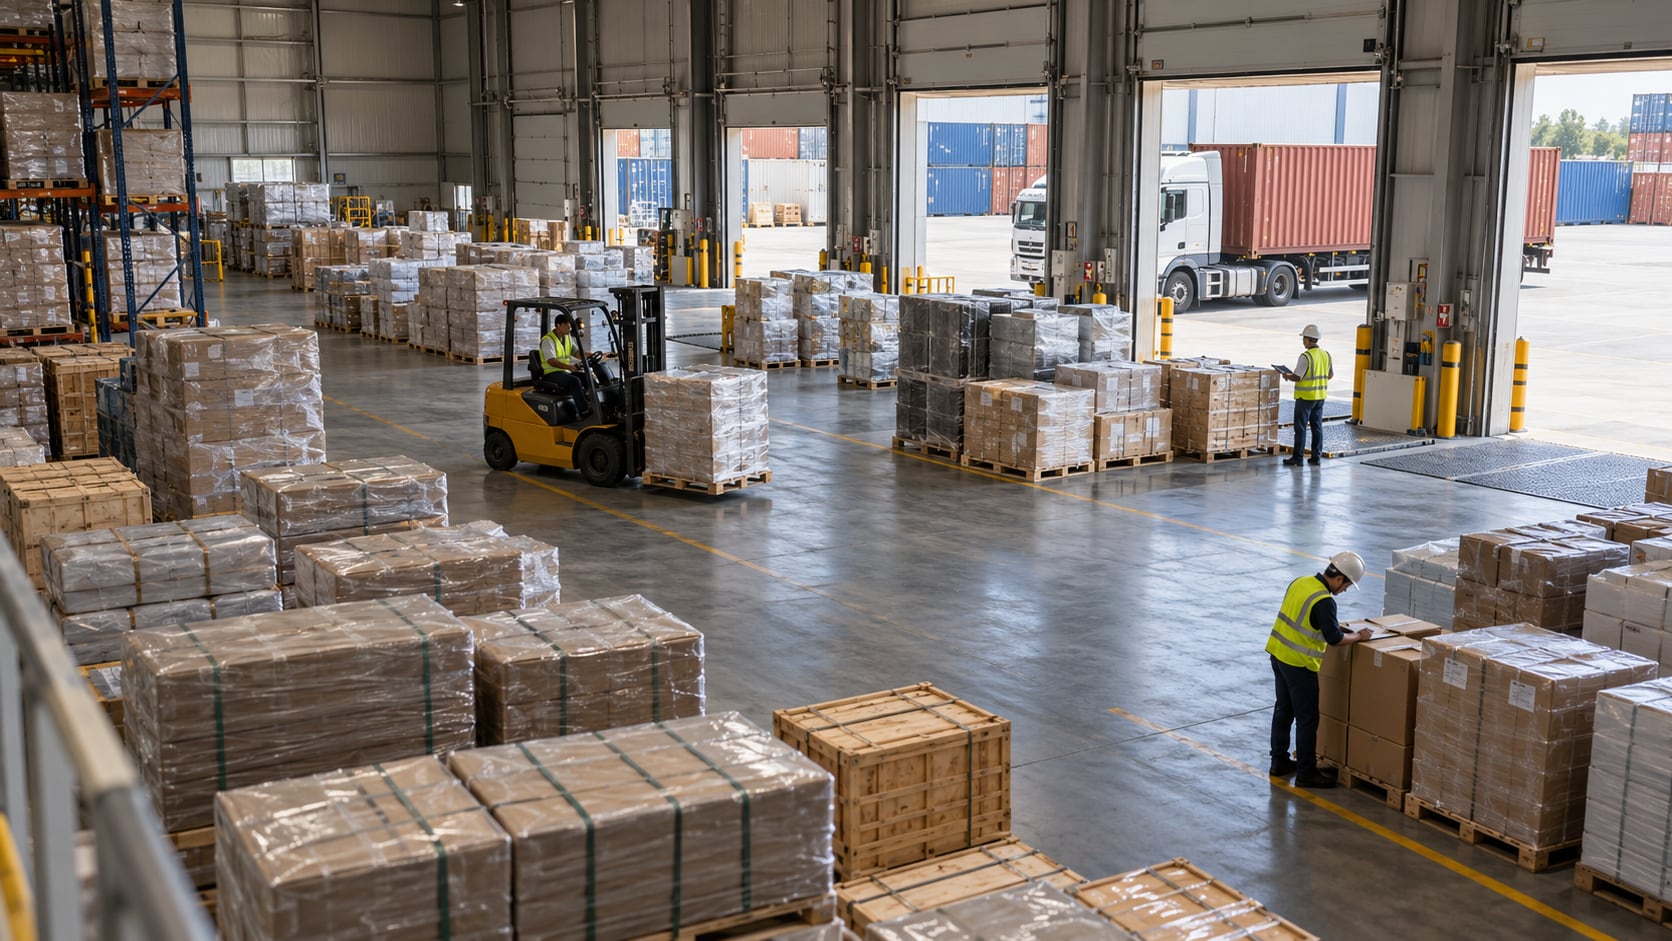
El depósito fiscal es un espacio habilitado por la Agencia de Recaudación y Control Aduanero (ARCA) donde la mercadería de comercio exterior permanece bajo control aduanero mientras se completan los trámites de ingreso o salida del país. Aunque puede ubicarse lejos de un puerto o aeropuerto, legalmente forma parte de la zona primaria aduanera.
Su uso cobró relevancia en el último año y medio a partir de una serie de cambios normativos. Entre ellos se destacan la posibilidad de trasladar contenedores con canal rojo o naranja desde las terminales para verificarlos en estos predios y la simplificación documental para habilitar nuevas instalaciones, vigente desde mayo de 2026.
Para importadores y exportadores, la figura funciona como un punto intermedio de la cadena logística: permite descongestionar las terminales, resguardar la carga mientras se gestiona la documentación y realizar la verificación física sin depender de los tiempos y tarifas de la zona portuaria.
Qué es un depósito fiscal y cómo se habilita
El Código Aduanero incluye a los depósitos dentro de la zona primaria en su artículo 5 y, en el artículo 208, establece que solo pueden funcionar con habilitación previa del organismo. El procedimiento está regulado por la Resolución General 4352/2018, que define los tipos de depósito y los requisitos físicos, tecnológicos y documentales.
La tramitación se realiza a través del Sistema Integral de Trámites Aduaneros y contempla etapas de prefactibilidad, habilitación, renovación, modificación y desafectación. Una vez otorgada, la autorización rige por diez años y su renovación no es automática: el operador debe volver a acreditar que mantiene las condiciones exigidas.
Entre los requisitos figuran un circuito cerrado de televisión con registro y descarga de imágenes, equipos de inspección no intrusiva como escáneres de rayos X para bultos y pallets, y un sistema informático de control de stock permanente, que debe ser homologado por las áreas técnicas del organismo antes de la aprobación.
En mayo de 2026, la Resolución General 5845 reemplazó la exigencia de presentar la habilitación municipal por una declaración jurada del solicitante sobre la aptitud del predio. La norma aclara que el operador sigue obligado a cumplir la normativa local, provincial y nacional, pero el trámite ya no queda atado a los plazos de cada municipio.
Cómo circula la mercadería bajo control aduanero
Cuando una carga importada llega al país, queda sometida al régimen de depósito provisorio de importación hasta que el importador solicita una destinación aduanera. Ese resguardo puede darse en la terminal de arribo o en un depósito fiscal, hacia donde la mercadería se moviliza bajo tránsito aduanero y con medidas de seguridad sobre la unidad.
Desde la Resolución General 5644/2025, los declarantes pueden optar por mover los contenedores con canal rojo o naranja de selectividad desde la zona primaria de arribo hasta un depósito fiscal, salvo que la matriz de riesgo lo impida. El traslado se realiza con un precinto electrónico de monitoreo y el control físico y documental queda a cargo de un verificador asignado en el predio de destino.
El impacto en costos fue uno de los argumentos centrales de la medida, que según el organismo permitiría ahorros de hasta 80%. De acuerdo con estimaciones difundidas al momento de su publicación, una estadía de 15 días en terminal portuaria podía superar los 5.000 dólares sin contar la verificación, mientras que en un depósito fiscal el servicio rondaba entre 250 y 500 dólares.
Si la mercadería no recibe una destinación dentro de los plazos previstos, el Código Aduanero la considera en situación de rezago. En ese caso, el servicio aduanero publica su existencia en el Boletín Oficial y, si el titular no se presenta, puede disponer su venta en subasta pública, como ocurre periódicamente con lotes de distintos rubros.
Cuándo se utiliza y qué proyectos están en curso
El esquema se emplea en distintas situaciones: cuando la carga necesita almacenamiento temporal antes de su nacionalización, cuando debe someterse a una verificación exhaustiva fuera de la terminal o cuando el exportador necesita consolidar envíos antes del embarque, en lugar de despachar directamente desde su planta.
Para el despacho de exportación existe una alternativa: el régimen de cargas en planta, regulado por la Resolución General 5721, que permite completar la carga en las propias instalaciones del exportador. La misma reforma de mayo extendió a este esquema la declaración jurada y fijó en cinco años el plazo de la habilitación concedida.
La figura también acompaña proyectos de mayor escala. A comienzos de octubre, ARCA aprobó mediante la Resolución 32/2026 la prefactibilidad de un depósito fiscal de 29.450 metros cuadrados en el complejo portuario de Timbúes, Santa Fe, vinculado al primer proyecto aprobado bajo el Régimen de Incentivo para Grandes Inversiones en esa provincia.
Según lo informado, la mitad de esa superficie será cubierta, con una celda de 14.700 metros cuadrados destinada al almacenamiento de graneles sólidos, mientras que el resto funcionará como plazoleta descubierta. La iniciativa muestra cómo la figura se integra a la infraestructura portuaria del corredor agroexportador.
Con requisitos documentales más ágiles, verificaciones fuera de las terminales y nuevas habilitaciones en trámite, los depósitos fiscales ganan peso como nodo logístico del comercio exterior argentino. Su evolución dependerá de la capacidad de control del servicio aduanero y de la integración digital entre operadores, terminales y organismos.
Fuente: Infobae — Ver noticia original