Esta semana se anunciaron dos negocios muy importantes en la Argentina. Ambos grafican una fuerte tendencia que se viene dando en los últimos años. Son importantes y resonantes por los nombres de las empresas involucradas y también por los empresarios que firmaron: el gigante Adecoagro compró casi un millón de hectáreas que tenía el Grupo Benetton en el país desde hace más de 30 años y Francisco de Narváez, que con GDN es dueño de la cadena ChangoMás, se quedó con el supermercado español Día.
La última ola de argentinización de negocios locales se explica con una compleja capa de argumentos que mezclan contextos geopolíticos y económicos locales y globales, incluidas guerras, tanto las reales como los aranceles. A grandes rasgos podría simplificarse de esta manera: multinacionales de salida que se cruzan con empresarios argentinos que se fueron sofisticando en los últimos tiempos y tienen siempre mejor estómago para sobrellevar los vaivenes vernáculos. Con todo, no es tan lineal: los especialistas levantan la mano y aseguran que sigue habiendo interés de empresas extranjeras por entrar al mercado, o incluso volver. Seguramente tiene que ver con una economía que suma ahora recesión técnica y que venía marchando a dos velocidades: la del campo, la energía y la minería, por un lado, y la del comercio, la industria y la construcción, como grandes perdedores.
Las fusiones y adquisiciones, o M&A, en inglés, por mergers and acquisitions, están cruzadas por los contextos económicos, como se dijo, que hicieron que muchas empresas vieran revalorizados sus activos y aprovecharon para irse de una Argentina siempre volátil, por las privatizaciones que lanzó este Gobierno, y por el RIGI, o Régimen de Incentivo para las Grandes Inversiones, que dinamizó sobre todo al sector petrolero, con Vaca Muerta como bandera, y minero.
El proceso incluyó una fuerte salida de multinacionales durante el gobierno de Alberto Fernández que continuó durante la gestión libertaria, aunque en menor medida y de manera más ordenada, podría decirse. El RIGI muestra cifras de proyectos por más de USD 150.000 millones, que se irán desarrollando de manera paulatina en los próximos años a cambio de estabilidad fiscal y pocos impuestos, y dio lugar a un contexto de M&A no tradicional, con contratos asociativos para la estructuración de proyectos específicos.
Competencia
También pesa fuerte en el sector un cambio regulatorio que, sin dudas, apuró algunos de los deals de las últimas semanas, en general entre empresas argentinas. Desde el 17 de noviembre está previsto que entre en vigor el sistema de control previo de concentraciones económicas. Se trata de una modificación en la Ley de Defensa de la Competencia 27.442, que establece un régimen suspensivo para las operaciones alcanzadas por la normativa. Bajo ese esquema, las fusiones y adquisiciones sujetas a notificación deberán obtener la autorización estatal antes de concretarse: hasta ahora es después. La entrada en vigencia del nuevo mecanismo, que ahora está en manos de la Autoridad Nacional de la Competencia (ANC), está prevista para un año después de la constitución formal de la autoridad de competencia. O sea, en 10 días. La nueva norma pone un grado de mayor incertidumbre para aquellos casos en los cuales las condiciones del negocio –si afecta o no la defensa de la competencia– son más “opinables”.
“Si es para un first landing no pasa nada, pero para aquellas empresas que ya tienen presencia local hay más recursos para manejar esta cuestión una vez que la transacción está consumada, que antes. Al final del camino, las autoridades tendrán más poder si opinan antes de que se cierre la transacción que sí lo hacen después. Este contexto apuró negocios en los últimos meses, sin dudas”, explicó un experto en el sector.
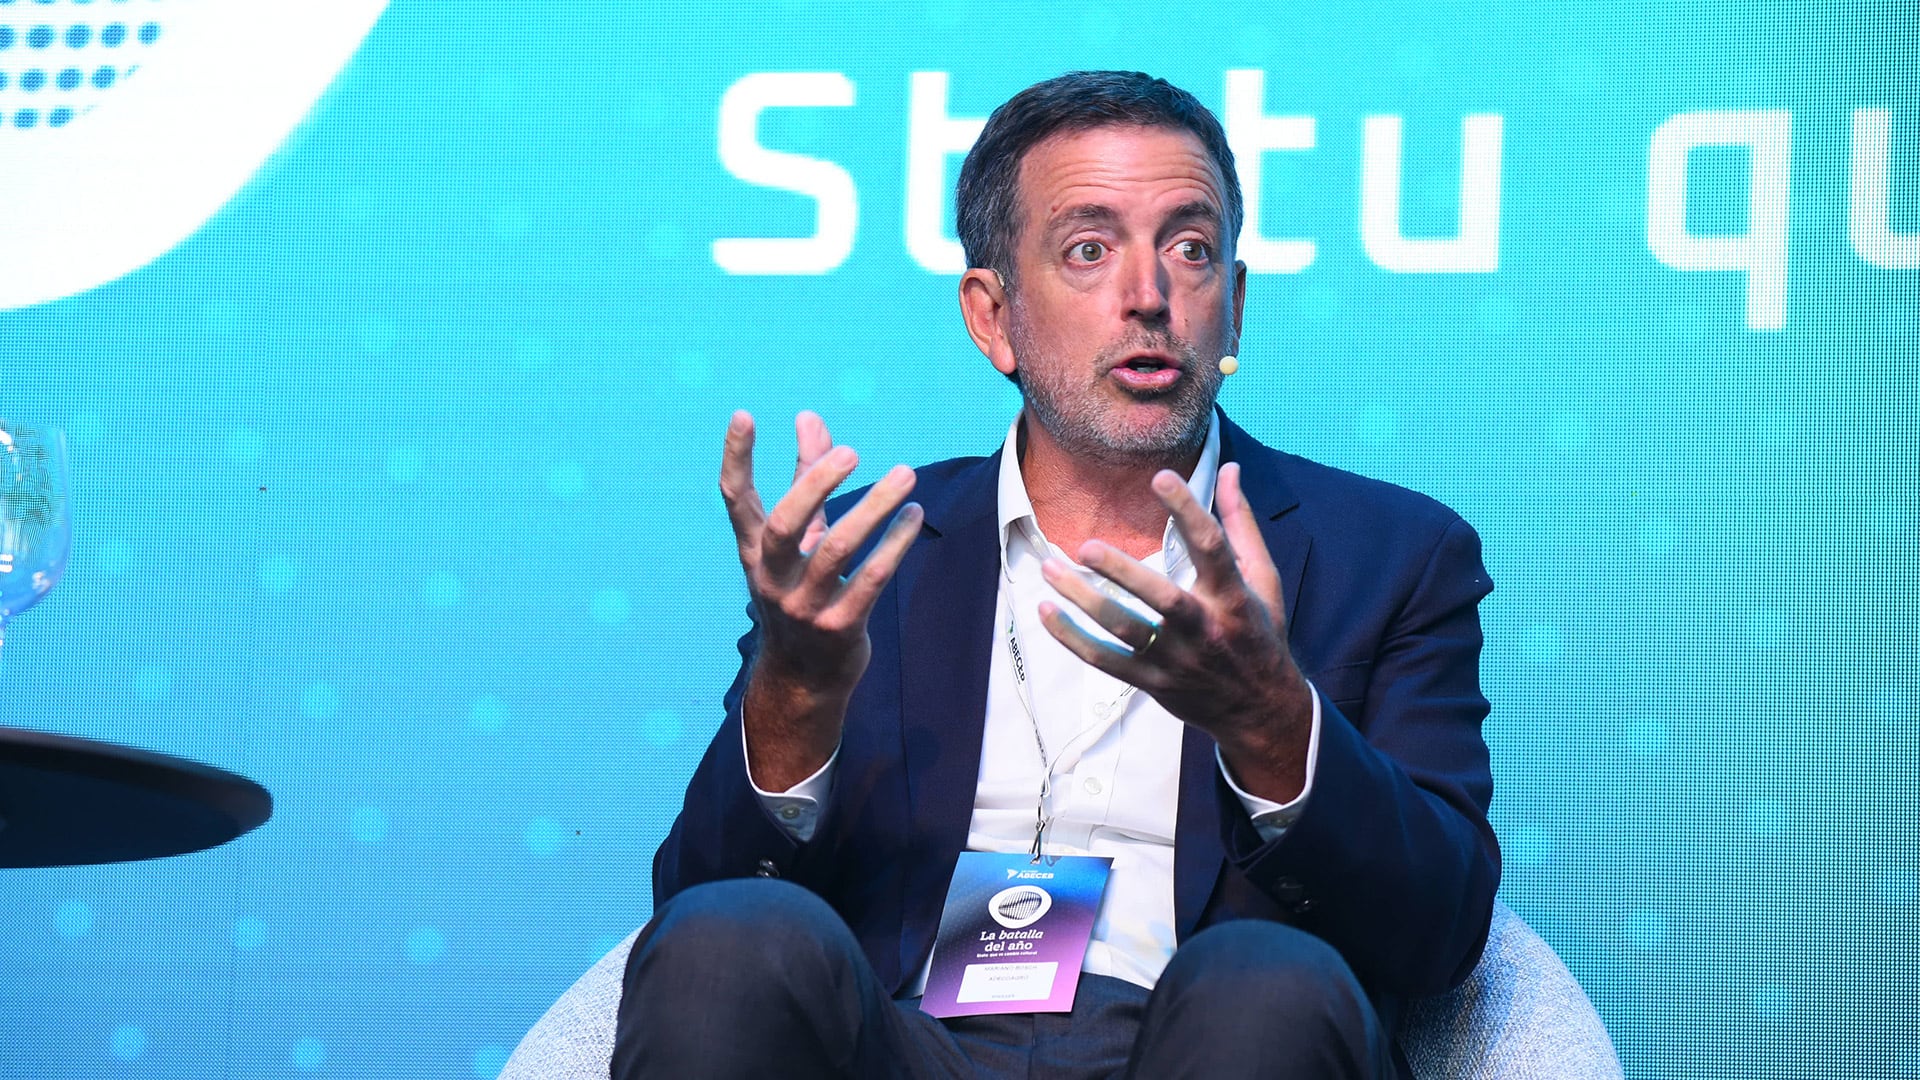
Para Patricio Rotman, director de F&G Advisors, este año el mercado general de M&A tendrá mejoras respecto de 2024, de la mano de la estabilidad macroeconómica, con inflación a la baja, poca variación del tipo de cambio y estabilidad del riesgo país (hasta la suba reciente), y del levantamiento de restricciones al pago de dividendos al exterior, que eliminó una capa adicional del cepo que afectaba cualquier discusión de negocios con inversores extranjeros.
“Resulta evidente que casi todos los compradores han sido locales. Ya no se trata de oportunidades de comprar barato, sino de entender la lógica argentina para armar planes de largo plazo, maximizar sinergias con sus negocios existentes y potenciar el crecimiento”, agregó Rotman.
El especialista también celebró los cambios en el régimen de Defensa de la Competencia. “El mercado espera que las autoridades del Tribunal de Defensa de la Competencia apliquen la necesaria celeridad en los trámites correspondientes, ya que la realidad de Argentina no permite mantener negociaciones extensas sin definición”, dijo y aseveró que las perspectivas para los próximos meses están atadas al panorama político y económico, a la espera de las definiciones propias de un año electoral.
“Vemos una profundización de una tendencia que comenzó hace algunos años: grupos locales que, gracias a su mayor sofisticación y conocimiento del contexto de negocios argentino, aprovechan las oportunidades que ofrece el país. Esta tendencia se ha fortalecido con la estabilización de las variables económicas, que les ha permitido acceder a financiamiento sólido y concertar nuevas operaciones”, dijo Gustavo Giay, presidente del estudio Marval O’Farrell Mairal. “Al mismo tiempo, observamos un creciente interés de grupos extranjeros en asociarse con empresas locales para aprovechar ese know-how y desarrollar negocios en conjunto”, agregó. En los últimos meses, el estudio participó en la venta de Raízen a Mercuria, la compra de Profertil por parte de Adecoagro y ACA, de la venta de Diagnóstico Maipú a Swiss Medical y del deal por el que Danone y Arcor se quedaron con Mastellone, entre otros.
Otros negocios de los últimos meses tuvieron al Grupo Pérez Companc como protagonista. Molinos, la empresa insignia del grupo, se quedó con Ayudín. Antes había comprado las operaciones de NotCo en la Argentina y Uruguay, y la Bodega Etchart a Pernod Ricard. Pecom, la petrolera del Grupo, se quedó con campos maduros que vendió YPF en Chubut y Mendoza por más de USD 800 millones.
Los negocios de la semana
Como se mencionó al comienzo, esta semana se confirmaron dos operaciones que ilustran el movimiento de capitales argentinos sobre activos de multinacionales que deciden salir del país.
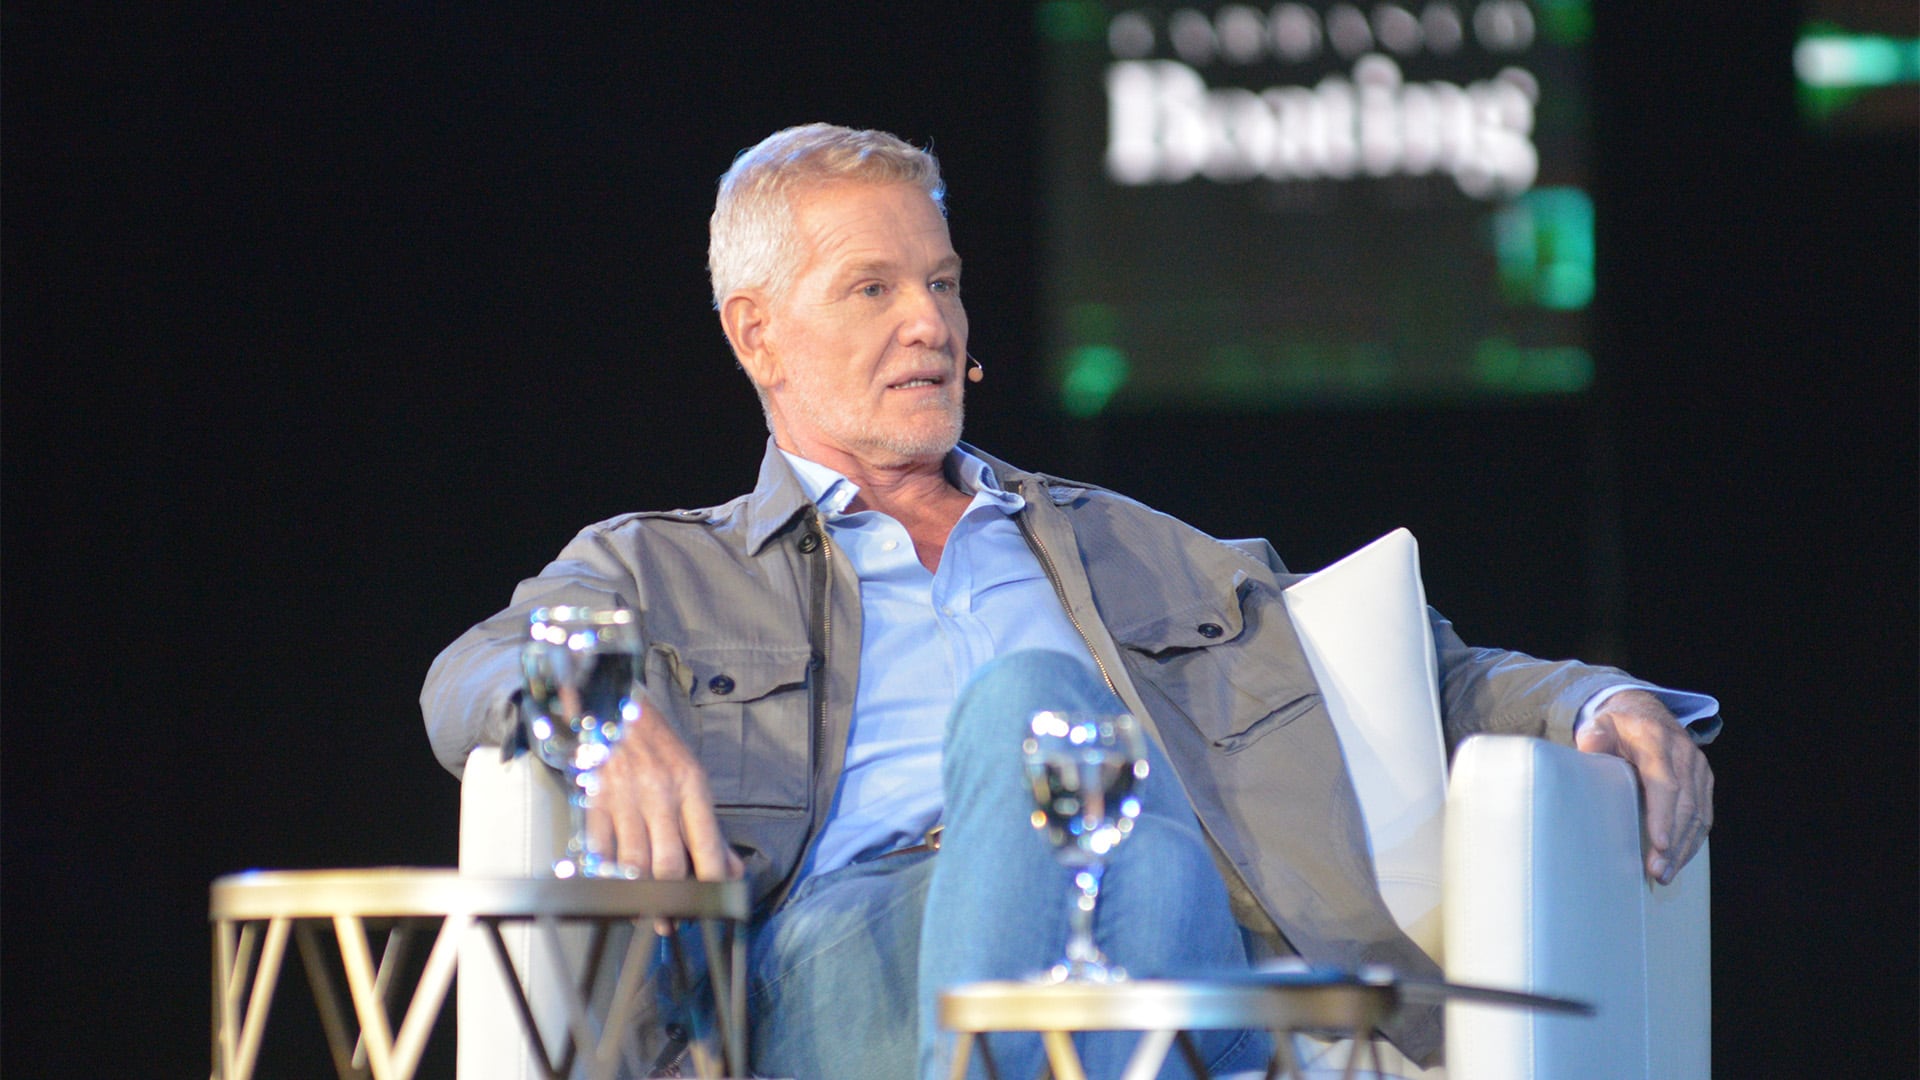
Los accionistas y directores de Adecoagro, encabezados por su CEO Mariano Bosch, compraron las más de 900.000 hectáreas que el Grupo Benetton tenía en la Patagonia argentina, a través de las firmas Compañía de Tierras Sud Argentino (CTSA) y Ganadera Cóndor. La operación puso fin a 35 años de presencia del holding italiano en el agro local y marca la salida de su último activo rural en el país. La compra fue realizada a título personal por los socios de Adecoagro y no por la compañía, que cotiza en Nueva York y desde abril de 2025 está controlada en un 70% por el grupo Tether, emisor de la criptomoneda estable USDT. Es una transacción con rasgos particulares: una empresa argentina que se vendió a una extranjera meses atrás y por más de USD 600 millones, cuyos socios locales, que siguen a cargo del management, salen de compras.
La transacción se dio en medio de un debate legislativo abierto sobre los límites a la extranjerización de la tierra, después de que la Corte Suprema restableciera en forma cautelar las restricciones que el DNU 70/2023 había derogado.
El segundo movimiento relevante se confirmó hace tres días. Fue la venta de Supermercados Día en la Argentina al Grupo De Narváez (GDN), dueño de ChangoMás, por USD 53,8 millones. La cadena española, controlada por el fondo LetterOne del empresario ruso Mijail Fridman, decidió salir del mercado local tras acumular pérdidas contables por 54 millones de euros y un consumo de caja de 14 millones de euros en los doce meses finalizados en junio. GDN se impuso en un proceso competitivo que incluyó al conglomerado peruano Intercorp y a PedidosYa, coordinado por el banco Santander. Con la incorporación de las más de 900 sucursales de Día, el grupo liderado por Francisco de Narváez sumará una red de más de 1.000 tiendas en 22 provincias. El cierre del negocio está previsto para el 12 de noviembre, cinco días antes de que entre en vigencia el nuevo régimen de control previo de concentraciones económicas.

Ambas transacciones se suman a otros movimientos recientes del sector, como la compra de parte de los hipermercados Libertad por parte de La Anónima. Se trata de un segmento de la economía local que atraviesa fuerte tensión, con el consumo masivo que no para de caer. La francesa Carrefour evaluó compradores el año pasado –GDN también sonó para quedarsela por unos USD 1.000 millones– hasta que su CEO global le sacó el cartel de “en venta” de la fachada. Ahora tiene nuevo plan de inversiones local. Con todo, el sector cerró más de 80 sucursales en el último año y está agobiado por los impuestos. Sin ir más lejos, el CEO de una de las cadenas tiene sobre el escritorio de su despacho un mandato para cerrar cinco sucursales en los próximos meses, algunas muy importantes por su tamaño y ubicación. En el sector se quejan de que pagan IVA, Ingresos Brutos, tasas municipales y cargas laborales y compiten contra el contrabando (5,5% del PBI cada año), la venta sin factura y contra el ingreso de mercadería de China, vía Shein y Temu, que solo paga IVA.
Privatizaciones
Entre las empresas que privatizó el gobierno se destacan Aysa y Transener. La compañía de aguas pasó a manos de un consorcio donde tallan fuerte Mauricio Filiberti, de Transclor (que ya era proveedor de cloro de la empresa) y Walter Román, por medio de Rowing. Pagaron unos USD 340 millones.
De la transportadora de energía eléctrica, en tanto, se vendió la mitad (el resto está en manos de Pampa Energía, de Marcelo Mindlin) por USD 356 millones. El 50% pasó a manos del consorcio integrado por la empresa de energías renovables Genneia, que preside Jorge Brito, también dueño de Banco Macro, y la joven Edison. Esta compañía está conformada por los hermanos Juan y Patricio Neuss, junto a Rubén Cherñajovsky, Luis Galli, e Inverlat –el diversificado grupo inversor (dueño de Havanna y otros negocios)– que integran los ex Citibank Guillermo Stanley, Carlos Giovanelli, Damián Pozzoli y Federico Salvai, ex funcionario de Cambiemos y yerno de Stanley.
También se volvieron a licitar las hidroeléctricas del Comahue. Piedra del Águila fue para Central Puerto, que ya la operaba, por USD 245 millones; El Chocón, por USD 235,6 millones fue para MSU Green Energy (BML Inversora, de Manuel Santos Uribelarrea); y Alicurá (USD 162 millones) y Cerros Colorados (USD 64,1 millones) pasaron a manos de Edison.
La concesión de la Hidrovía, la ruta fluvial por la que salen el 80% de las exportaciones del país, quedó en manos del consorcio integrado por Jan de Nul y Servimagnus y también se licitaron etapas de rutas de la Red Federal de Concesiones.
“Es un mercado muy muy dinámico, como no tuvimos en las últimas dos décadas”, resumió ante Infobae Damián Pozzoli, de Inverlat (Edison). “Comienza en el gobierno de Milei por el efecto de compañías que ven una ventana para irse, y capital nacional. A medida que el mundo se complica, Argentina se vuelve más razonable para invertir. El Gobierno, más allá de sus formas, está haciendo todo lo que hay que hacer y somos unos de los cuatro países en el mundo con superávit fiscal. El que se quiere ir puede porque hay liquidez: hay argentinos que están dispuestos a dársela”, agregó.
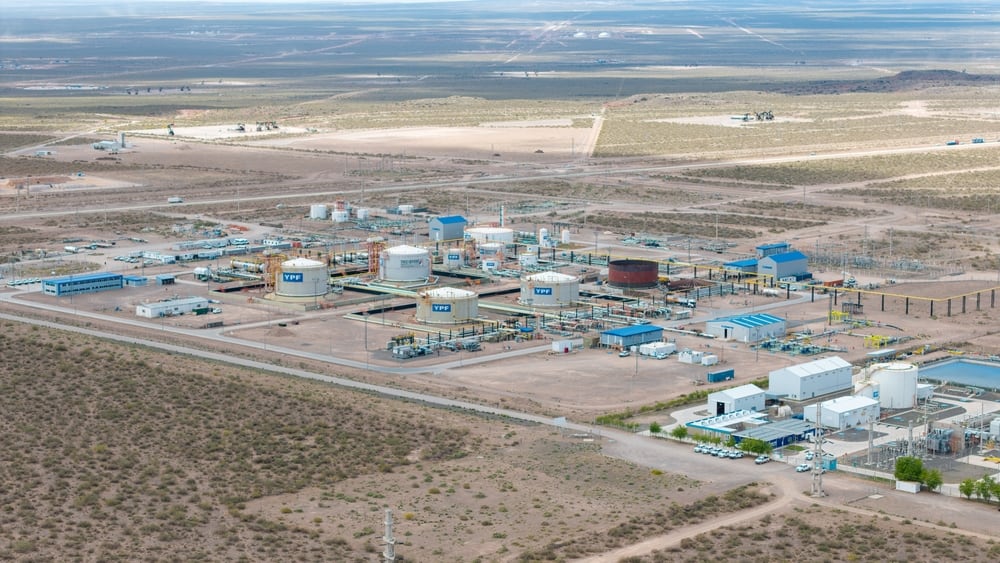
Pozzoli asegura que existen dos corrientes en el sector: el M&A y la inversión en proyectos, donde entra plata de multinacionales, en general por el RIGI, en oil & gas, minería, infraestructura, electricidad y al agro. “En electricidad vienen USD 10.000 millones de inversión en transmisión eléctrica de empresas como la nuestra y Pampa, con el apoyo de los organismos multilaterales. Sale capital por M&A e ingresan fondos muy importantes de empresarios argentinos. Si este rumbo se confirma habrá capital nacional dispuesto a seguir invirtiendo en los proyectos locales. Si el mundo se sigue complicando y Argentina sigue siendo una isla, como hasta ahora, va a seguir pasando”, destacó.
El mercado de M&A
El mercado de fusiones y adquisiciones registró 56 transacciones por un valor de USD 5.700 millones durante el primer semestre de 2026, según un informe elaborado por Ignacio Aquino y Juan Tripier, de la práctica de Deals de PwC Argentina.
En términos de monto operado, se trató del tercer semestre más alto desde al menos 2010, solo detrás del segundo semestre de 2024 y la primera parte de 2017. El reporte destaca que dos de los tres semestres con mayor volumen corresponden al período de gobierno de Milei y atribuye ese desempeño a una mayor estabilidad macroeconómica y cambiaria, la reducción del riesgo país y un contexto político menos volátil, con avances en materia de reformas y sin el ruido de un año electoral.
Los inversores locales mantuvieron la delantera, con el 59% de las operaciones, frente al 41% de compradores extranjeros, una proporción similar a la de 2025.
“Los locales saben jugar el partido y saben que siempre hay oportunidades” (Aquino)
Entre las operaciones más relevantes del semestre, además de algunas de las ya mencionadas, el informe menciona la compra de Prisma y Newpay por parte de Visa por USD 1.500 millones; la adquisición de Raízen Argentina por el grupo suizo Mercuria, por USD 1.420 millones; la compra de Vista de participaciones en los bloques Bandurria Sur y Bajo del Toro a la noruega Equinor, por unos USD 1.100 millones; las dos adquisiciones de Live Nation en el negocio de entretenimiento en vivo; y la venta del 80% de la operación láctea de Saputo en la Argentina al grupo peruano Gloria Foods, por unos USD 630 millones.
PwC anticipó que este año podría convertirse en un año pico para el M&A local, aunque advierte que ese impulso podría moderarse a medida que se acerquen las próximas elecciones.
Aquino, de PwC, sostuvo en diálogo con este medio que el protagonismo de los grupos locales en las operaciones de fusiones y adquisiciones responde, en parte, a su conocimiento del contexto argentino. “Los locales saben jugar el partido y saben que siempre hay oportunidades”, afirmó. Según explicó, los inversores argentinos conocen los riesgos regulatorios y políticos del mercado y cuentan con experiencia para operar en escenarios de volatilidad.
Para Aquino, la salida de multinacionales no debe leerse exclusivamente como una reacción al actual Gobierno. “La decisión de la mayoría de las multinacionales que se vieron durante este gobierno ya estaba tomada con anterioridad”, señaló. A su criterio, varias compañías esperaron una ventana de mayor estabilidad y atractivo para concretar sus desinversiones y aspirar a mejores valuaciones.
La última ola de argentinización se explica con una compleja capa de argumentos que mezclan contextos geopolíticos y económicos locales y globales, incluidas guerras, tanto las reales como los aranceles
El ejecutivo también observó una mejora en el interés de inversores extranjeros, aunque con diferencias según el sector. “Hay un cambio significativo respecto de la mirada de los extranjeros hacia Argentina”, dijo y consideró que la volatilidad macroeconómica reciente todavía no alteró los procesos de compraventa en marcha. “Nada de lo que está pasando actualmente en la economía está repercutiendo sobre los procesos que estamos llevando nosotros”, afirmó. Añadió que, para los inversores estratégicos y de largo plazo, la disponibilidad de activos puede pesar más que la coyuntura.
Sobre la evolución del mercado, Aquino estimó que 2026 terminará por encima del año anterior en cantidad de operaciones. “La tendencia, si el país se consolida y consolida la macro, va a seguir. Va en aumento”, afirmó. De todos modos, advirtió que un año electoral podría ralentizar algunas transacciones.
En esta Argentina de hoy, todo se hace pensando en las elecciones del año que viene. Mucho más si en el medio hay que tomar decisiones por cientos de millones de dólares.
Fuente: Infobae — Ver noticia original