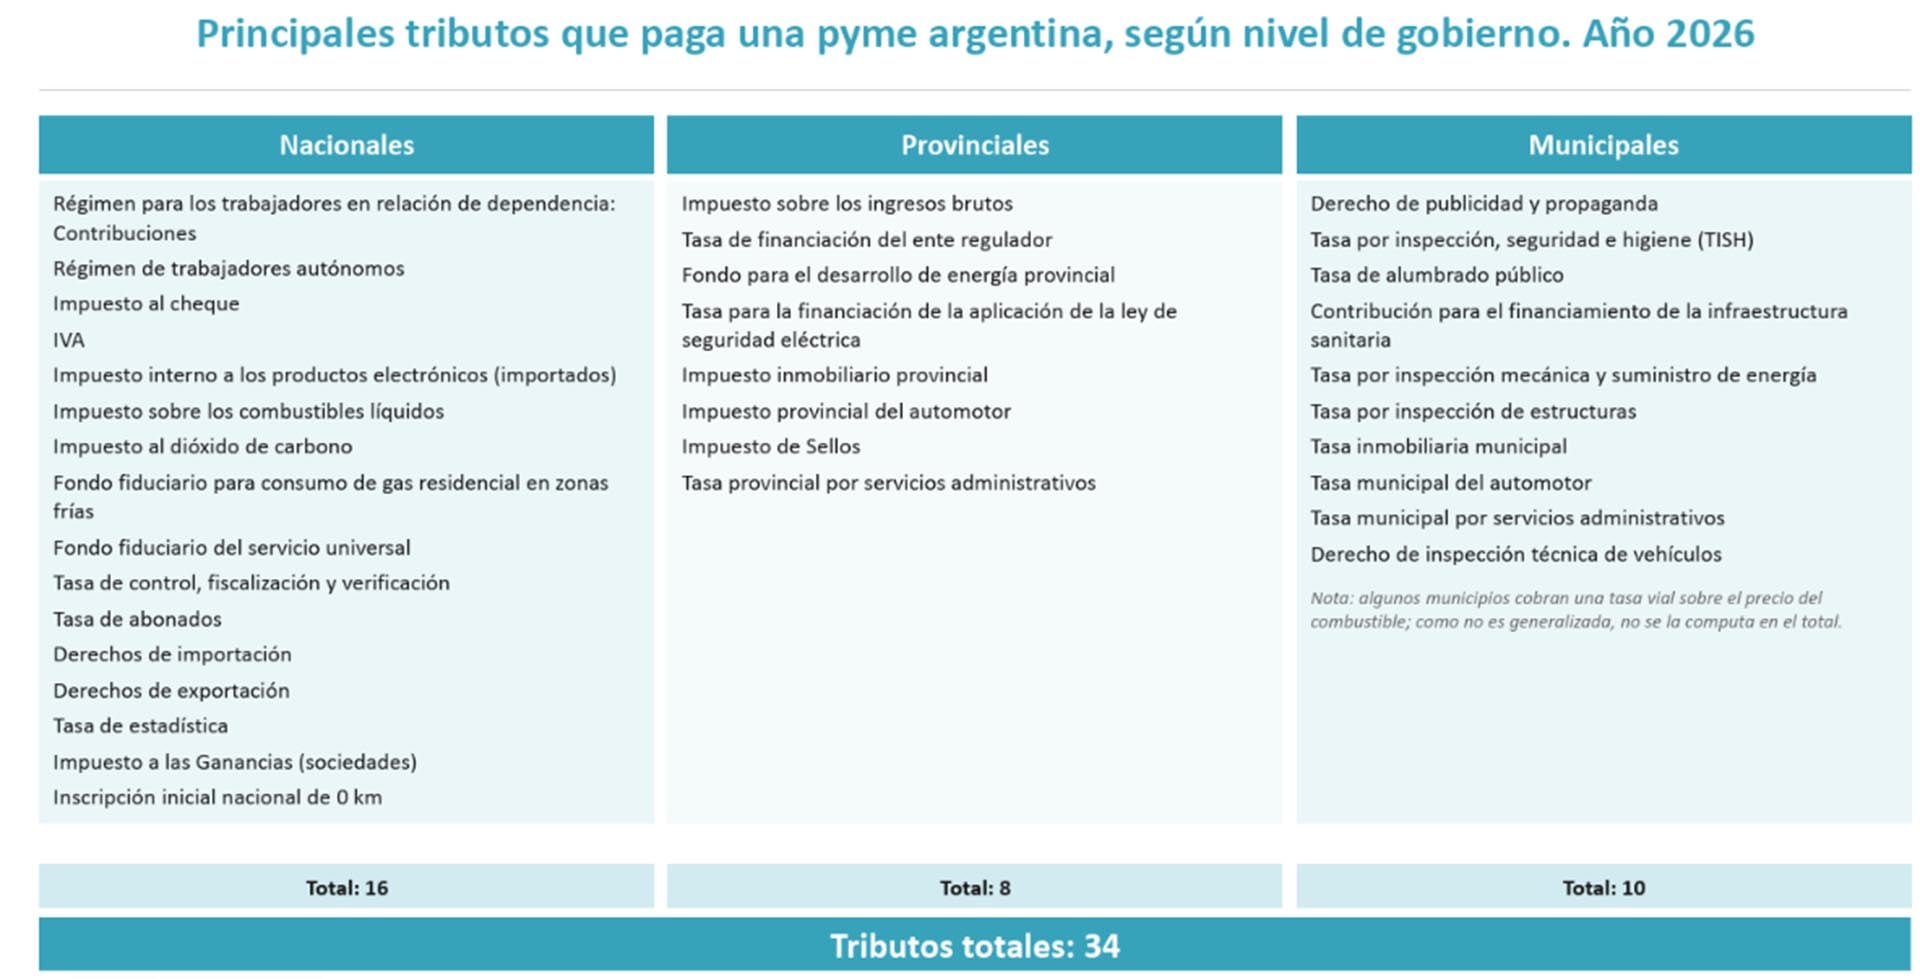
Una pequeña o mediana empresa argentina debe afrontar al menos 34 tributos distintos durante un año, entre impuestos, tasas y contribuciones exigidos por el Estado nacional, las provincias y los municipios. A esa estructura se agregan 28 regímenes de percepción, retención e información, que elevan a 62 las obligaciones impositivas y administrativas que pueden alcanzar a una pyme modelo.
El relevamiento forma parte del Vademecum tributario argentino de pymes 2026, elaborado por el Instituto Argentino de Análisis Fiscal (Iaraf) con apoyo de la Cámara Argentina de Comercio y Servicios (CAC). El informe no mide cuánto representa esa carga sobre la facturación o la rentabilidad de las firmas, sino la cantidad de impuestos, tasas, contribuciones y mecanismos de pago anticipado que intervienen en su actividad cotidiana.
La investigación toma como referencia a una sociedad de responsabilidad limitada, con establecimiento propio, empleados registrados, vehículos, equipamiento tecnológico y operaciones bancarias. El perfil contempla una empresa comercial, industrial o de servicios que utiliza insumos nacionales e importados, exporta parte de su producción y contrata servicios básicos como electricidad, gas natural, agua, telefonía celular e internet.
También incorpora la adquisición o renovación de vehículos, el pago de seguros y combustible, trámites administrativos en jurisdicciones provinciales y municipales, cartelería publicitaria y los aportes previsionales de sus propietarios como trabajadores autónomos.
De los 34 gravámenes contabilizados, 16 corresponden al nivel nacional, ocho al provincial y 10 al municipal. La cifra incluye obligaciones que la empresa paga en forma directa y otras que llegan incorporadas de manera explícita en los precios de los bienes y servicios que consume.
.responsive {width: 100%; height: auto;}
El estudio aclara que no busca abarcar todos los tributos existentes en el país. Dejó fuera aquellos que gravan actividades muy específicas o que solo son aplicados por una jurisdicción determinada. El criterio fue seleccionar los impuestos y tasas más representativos para una empresa promedio radicada en el interior de la Argentina.
La baja de tres tributos no redujo la complejidad administrativa
La cantidad de tributos identificados descendió de 37 en 2025 a 34 en la edición de este año. La variación responde a la eliminación de los impuestos internos sobre los seguros y la telefonía celular, además de la exclusión de la tasa de ocupación de espacios públicos, que el IARAF dejó de computar por estar asociada a actividades particulares.
El descenso, sin embargo, no implica una modificación profunda de la estructura de obligaciones que enfrenta una empresa. El relevamiento mantiene una lista amplia de impuestos nacionales, provinciales y municipales asociados a la contratación de trabajadores, la utilización de servicios, la compra de bienes, la tenencia y circulación de vehículos, las transacciones bancarias, la producción y la comercialización.
El informe define a los tributos como detracciones coactivas que realiza el Estado al sector privado para financiar la provisión de bienes y servicios públicos. Bajo esa categoría se incluyen impuestos, tasas y contribuciones. En el caso de las pymes, la incidencia no queda limitada a los pagos que figuran en sus declaraciones juradas o facturas de servicios.
Una parte de las obligaciones aparece trasladada al precio de los insumos, los combustibles, los seguros, los servicios de conectividad y otras compras necesarias para el funcionamiento de la firma. Por eso, el vademécum incorpora conceptos que recaen sobre la empresa de forma indirecta, aunque no siempre se presenten como una liquidación tributaria propia.
La pyme tomada como modelo tiene una flota de vehículos y suma al menos una unidad cero kilómetro por año, ya sea como ampliación o reemplazo. Utiliza notebooks y teléfonos celulares para operar y renueva uno de esos equipos de manera anual. Además, cuenta con trabajadores en relación de dependencia, compra parte de sus insumos en el exterior y destina una porción de su producción a mercados externos.
Esas características permiten dimensionar la diversidad de instancias en las que se aplican gravámenes. La nómina salarial, las operaciones de comercio exterior, los movimientos de cuentas bancarias, los consumos de energía y comunicaciones, la compra y uso de vehículos, la publicidad y los trámites ante distintas administraciones quedan alcanzados por obligaciones de diferente naturaleza.
Las percepciones y retenciones suman costos y saldos a favor
La segunda parte del informe analiza los regímenes de percepción, retención e información. Según el relevamiento, una pyme está alcanzada por 28 mecanismos de este tipo, dos menos que en la edición de 2025.
La reducción tiene un alcance limitado. Uno de los regímenes que dejó de aplicarse estaba vinculado al Impuesto Para una Argentina Inclusiva y Solidaria (PAIS), cuya vigencia concluyó. El otro correspondía a una obligación específica de las escribanías, por lo que no afectaba de forma general a las empresas relevadas.
Estos sistemas funcionan como pagos anticipados o mecanismos de control fiscal. Las retenciones se practican al momento de realizar un pago; las percepciones se cobran, por ejemplo, al adquirir bienes o contratar determinados servicios. Los regímenes informativos obligan a suministrar datos a las administraciones tributarias dentro de plazos determinados.
Para las empresas, la dificultad no se limita a calcular y cumplir cada obligación. El IARAF señala que los regímenes de percepción, retención e información incrementan los gastos de administración tributaria y exponen a las firmas a sanciones si incumplen los plazos o requisitos formales.
El documento advierte, además, que los pagos anticipados pueden generar saldos a favor, en especial en los niveles provincial y municipal. Cuando esos créditos fiscales se acumulan y los procedimientos de devolución resultan extensos o burocráticos, las compañías pierden disponibilidad sobre recursos que ya adelantaron al fisco.
Ese costo financiero puede operar, en los hechos, como un aumento de la presión efectiva sobre las empresas, aun cuando no se modifiquen las alícuotas nominales de los impuestos. La situación adquiere relevancia para las pymes, que suelen contar con menores márgenes financieros y estructuras administrativas más acotadas que las grandes compañías.
El Vademecum Tributario 2026 incluye un aplicativo web para consultar de forma dinámica las obligaciones que pueden recaer sobre una pyme argentina. El trabajo complementa el relevamiento sobre personas humanas que el IARAF elabora cada año y pone el foco en la cantidad de tributos y exigencias administrativas que atraviesan la actividad empresarial.
Fuente: Infobae — Ver noticia original